所得倍増計画はどうなった?池田内閣から令和の転換と2026年最新実態
1960年に池田勇人内閣がぶち上げた「国民所得倍増計画」は、日本の高度経済成長を象徴する金字塔として歴史に刻まれています。一方で、2021年の自民党総裁選において岸田文雄首相(当時)が掲げた「令和版所得倍増計画」は、いつの間にか「資産所得倍増プラン」へと看板を掛け替え、新NISAの拡充へと収斂していきました。
「給料が倍になるはずだったのではなかったのか」「いつの間にか投資の話にすり替わったのではないか」——国民の間でくすぶり続ける疑問の背景には、昭和と令和における経済構造の決定的な断絶が存在します。2026年現在の最新データや政策の推移、現場のリアルな声をもとに、給与アップの噂の真相と日本の所得環境が辿り着いた現在地を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:昭和の所得倍増計画は旺盛な設備投資と人口ボーナスを背景に目標を7年で前倒し達成したが、令和版は賃金直接引き上げの難航から「資産所得倍増」へ舵を切った。
- 要点2:看板が切り替わった真相は、市場の「岸田ショック」への懸念と企業の内部留保頼みの限界にあり、政策の主軸は「貯蓄から投資へ」の新NISA拡充に集約された。
- 要点3:2026年のインフレ・金利ある世界において、労働分配の格差と資産運用スキルの有無による「二極化」が加速しており、自律的な防衛策の確立が不可欠となっている。
【徹底比較】池田勇人の所得倍増計画と岸田政権「令和版」の決定的な違い
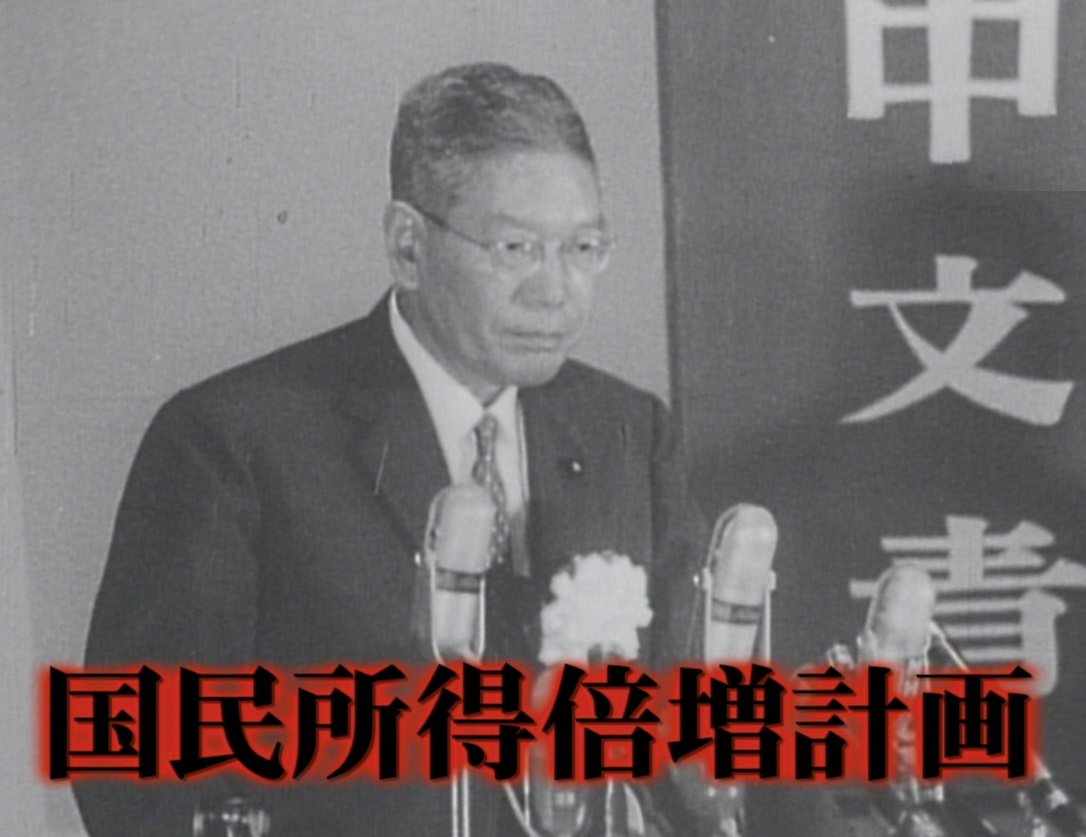
「所得倍増」という同一のフレーズを冠しながらも、昭和と令和の計画はその発想の起点、推進力、そして対象とする「所得」の性質が根本から異なります。池田勇人内閣が主導した高度経済成長期の政策は、重化学工業化の推進、道路や港湾などの社会資本整備、積極的な設備投資をテコにした実質国民総生産(GNP)と実質給与の物理的倍増を目指したものでした。
対照的に、岸田政権の「新しい資本主義」の文脈で登場した令和版は、当初の分配重視路線から急速に市場適合型へとシフトし、最終的には家計が保有する金融資産を投資へ回す「資産所得倍増プラン」へと姿を変えました。この2つの政策の構造的差異を整理したのが以下の比較データです。
| 項目 | 池田勇人「国民所得倍増計画」(1960年) | 岸田政権「資産所得倍増プラン」(2022年〜) | 編集部の分析・評価 |
|---|---|---|---|
| 主たるターゲット | 給与所得(フロー)の底上げ 10年で実質国民総生産・賃金を2倍にする設計 | 資産所得(ストック運用益)の拡大 家計の金融資産運用益を5年で倍増 | 労働分配から自己投資責任への明確なパラダイムシフト |
| 経済環境・人口動態 | 人口ボーナス期 若年労働力が豊富、年平均実質成長率10%超 | 超高齢化・人口オーナス期 低成長、慢性的な社会保障費負担の増大 | 国主導の産業膨張が見込めない中での個人マネー依存 |
| 中核施策 | 産業基盤投資、重化学工業化、太平洋ベルト地帯開発 | 新NISA恒久化・非課税枠拡充、iDeCo改革、金融教育 | 公的財政出動ではなく税制優遇による民間資金の動員 |
| 結果・進捗状況 | わずか7年(1967年)で目標達成 一億総中流社会の基盤を形成 | 口座数・買付額は急伸 一方で投資原資の有無による資産格差が拡大 | 「給料倍増」の看板倒れ感を投資ブームで覆い隠す構図 |

所得倍増計画は一体どうなった?給与アップの看板が「資産所得」へ変わった舞台裏
「令和版所得倍増計画はどうなったのか?」という素朴な疑問に対する明確な事実は、「給与所得の倍増構想は立ち消えとなり、金融資産運用の倍増へと完全に看板がすり替えられた」ということです。
2021年9月、自民党総裁選に出馬した岸田文雄氏は「成長と分配の好循環」を旗印に掲げ、新自由主義的政策の修正と「令和版所得倍増」を高らかに宣言しました。当時の公約資料や発言では、下請け取引の適正化や賃上げ税制、さらには金融所得課税の見直しなど、働く人々の給与や可処分所得を直接引き上げる意図が色濃く打ち出されていました。
風向きが急変したのは、就任直後に発生した株式市場の急落、通称「岸田ショック」でした。分配を強調し金融所得課税に言及したことで、市場から「反市場的」「成長を阻害する」と猛烈な批判を浴びた政権は、わずか数か月で軌道修正を迫られます。2022年5月のロンドン・シティにおける講演で、岸田首相は「インベスト・イン・キシダ(岸田に投資を)」と訴え、従来の所得倍増を「資産所得倍増プラン」へと実質的に再定義しました。
官邸関係者や経済官庁の証言を辿ると、「国内の民間企業に賃上げを強制することの限界と、2,000兆円を超える家計金融資産の半分以上が預貯金に眠っている現状から、投資リターンを通じた富の創出へ看板を掛け替えるほかなかった」という政治的力学が浮き彫りになります。結果として、2024年1月にスタートした新NISA(少額投資非課税制度)の抜本的拡充が、このプランの事実上唯一にして最大の成果物となったわけです。
【実態検証】「給料は倍にならない」ネットの反応と2026年の実質賃金リアル
政策の看板がすり替えられたことに対し、ネットコミュニティやSNS上では冷ややかな視線と諦厭感が渦巻いています。X(旧Twitter)や大手掲示板、Yahoo!ニュースのコメント欄には、国民の実感が赤裸々に投稿されています。
「給料が倍になるどころか、社会保険料と税金の引き上げで手取りは減る一方」「投資に回す余剰資金がない人間は切り捨てか」といった怨嗟の声は、決して感情論にとどまりません。厚生労働省が公表する「毎月勤労統計調査」を分析すると、春闘での名目賃金アップが報じられる裏で、インフレ率(消費者物価指数)の高騰に賃金の伸びが追いつかない実質賃金のマイナス局面が長期にわたって家計を圧迫してきました。
現場取材で見えてくるのは、サラリーマン世帯の深刻な疲弊です。都内のIT企業に勤務する30代後半の男性は、次のように胸の内を吐露します。
「池田内閣の頃のように、全員の給与が一律でベースアップしていく時代ではないことは分かっています。しかし、国が『所得倍増』と言いながら差し出したのが『投資で自己責任で増やせ』というNISAだったことには失望しました。毎月の生活費を切り詰めて月3万円をオルカン(全世界株式インデックス)に積み立てていますが、日々の生活が豊かになった実感は皆無です」
公的データと庶民感覚の乖離は、まさに「給与所得」と「金融資産所得」の性質の違いから生まれています。資産を持つ層が相場の上昇の恩恵を享受する一方で、日々の労働対価のみで生活を賄う層は、物価高の波に容赦なく呑み込まれているのが2026年現在の偽らざる構図です。

一般に知られていない盲点とネットの誤解|「新NISA=所得倍増」の落とし穴
ネット上の言説やマネー情報において、今なお多くの誤解が蔓延しています。最も警戒すべきは「新NISAを始めれば誰でも所得が倍になる」という短絡的な幻想です。制度設計の盲点と、知っておくべき現実を整理します。
第一の誤解は、「国が資産の倍増を保証している」という勘違いです。新NISAはあくまで「運用益に対する約20.315%の税金を非課税にする優遇制度」に過ぎず、投資先である世界経済や個別企業が下落すれば、元本割れのリスクを負うのはすべて個人です。国の旗振りに乗ってリスク許容度を超えた投資を行い、相場急変時にパニック売りで大損失を被るケースが後を絶ちません。
第二の盲点は、「元手の大きさによる格差の指数関数的拡大」です。年間最大360万円、生涯投資枠1,800万円の枠を最短5年で埋められる富裕層や高所得者層と、毎月1万〜2万円を捻出するのが限界の低中所得層とでは、複利の効果によって生じるリターンの絶対額に天と地ほどの差が生まれます。結果として、資産所得倍増プランは富める者をより富ませ、格差を固定化する装置として機能してしまっている側面を否定できません。
【プロの結論】経済社会学から読み解く格差構造と個人の資産防衛術
昭和の所得倍増計画が成功を収めた本質的理由は、終身雇用・年功序列という日本型雇用慣行と、若年人口の爆発的増加が噛み合っていた点にあります。企業が得た利益を従業員へ還元し、それが消費を呼び、さらなる設備投資を生むという「美しい内需循環」が存在していました。
しかし、グローバル資本主義が浸透し、少子高齢化が極限まで進んだ現在の日本において、かつての一億総中流モデルを再現することは構造的に不可能です。政策の変遷は、国家が国民全員の給与を引き上げる「大きな政府」を諦め、個人の自己決定と自己投資に下駄を預ける「ネオリベラリズム的自己責任モデル」への移行を完了させたことを意味しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
この過酷な経済環境下において、2026年最新の政策動向を味方につけて生き残るための明確な判断基準を提示します。
▼「資産所得倍増」の波に乗り資産を伸ばせる人の条件:
- 生活防衛資金(半年〜1年分の生活費)を現預金で確保した上で、余剰資金を毎月一定額投資に回せる人
- 世界経済の成長を信じ、相場の下落局面でも感情に流されず15〜20年単位で積立投資を継続できる人
- 本業でのスキルアップや転職によって「入金力(毎月の投資可能額)」を自力で高める気概がある人
▼安易な投資ブームに乗ると破綻リスクが高い人の条件:
- 日々の生活費がカツカツで、急な出費があれば投資信託を取り崩さざるを得ない人
- SNS上の「簡単に資産が倍になる」という甘言を鵜呑みにし、レバレッジ商品やハイリスク個別株に手を出す人
- 自らのリスク許容度(元本が一時的に30〜40%減少しても平気でいられる精神的・経済的耐性)を把握していない人
【所得倍増計画】に関するよくある質問(FAQ)
Q1:昭和の「所得倍増計画」はなぜあれほどの大成功を収めたのですか?
A1:豊富な若年労働力(人口ボーナス)、重化学工業への選択と集中、そして民間企業の旺盛な設備投資が完璧に噛み合ったためです。1960年からの10年間で実質国民総生産(GNP)は年平均10%以上のペースで成長し、計画は当初の目標を3年も前倒ししてわずか7年で達成されました。
Q2:「令和版所得倍増計画」はなぜ給与倍増から資産倍増へ変わったのですか?
A2:当初掲げた分配重視の政策や金融所得課税の強化が市場の反発(株安)を招いたこと、また低成長下で民間企業に一律の賃金倍増を強制することが財政的・構造的に不可能だったためです。結果として、2,000兆円超の個人金融資産を株式市場へ誘導する「資産所得倍増プラン(新NISA拡充)」へと政策の軸足が移されました。
Q3:新NISAを利用すれば、誰でも資産を2倍に増やすことができますか?
A3:元本保証がない以上、確実に倍になるという保証は一切ありません。ただし、全世界株式などの広く分散されたインデックスファンドに年利4〜5%程度を想定して15〜20年以上の長期積立を行えば、複利の力によって元本が倍近くに成長する可能性は歴史的データから見て十分に期待できます。重要なのは短期的な一攫千金ではなく、長期・分散・低コストの徹底です。
まとめ:2026年以降を生き抜くための経済リテラシーと現実的選択肢
「所得倍増計画」という心地よい言葉の変遷を振り返ると、日本経済が辿ってきた栄光と挫折、そして国と個人の距離感の変化が生々しく見えてきます。もはや国や会社に身を委ねていれば自然と給与が倍増していく幸福な時代は過去の遺物です。
2026年のインフレ・金利高の時代において求められるのは、政策の看板倒れを嘆くことではなく、提供された制度(新NISAやiDeCoなど)の利点とリスクを冷徹に見極め、自らの労働価値と金融資産をハイブリッドで運用していく自律的な知恵です。幻想を捨て、現実の数字に基づいた確固たるマネー戦略を構築することこそが、激動の時代を生き抜く最大の防壁となります。 (出典: 所得 倍増 計画(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
