退職金相場2026最新データ|大企業と中小の格差や手取り額の真実
物価高や公的年金の給付水準をめぐる議論が続くなか、老後資金の柱となる退職金への関心がかつてないほど高まっています。転職が一般化した現在でも、退職金はライフプランの根幹を左右する重要な給付であることに変わりはありません。しかし、「自社の退職金が世間の相場と比べて多いのか少ないのか」「定年まで勤め上げたらいくら手元に残るのか」を正確に把握している労働者は決して多くないのが実情です。
退職金制度は企業の規模や業種、退職理由によって支給額が劇的に変動します。知らずに安易な自己都合退職を選んで数百万円規模の損失を被るケースや、控除の手続きを怠って余計な税金を源泉徴収されるトラブルも後を絶ちません。公的機関の最新調査資料と労働現場のリアルな証言をもとに、退職金相場の全容と手取り額の真相を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の退職金相場は大企業で約2,000万〜2,500万円、中小企業で約1,000万〜1,200万円と約2倍の明確な格差が存在する。
- 要点2:自己都合退職は勤続年数に応じて支給率が30〜50%減額される仕組みが多く、事前の規程確認を怠ると老後資金の目算が大きく狂う。
- 要点3:額面と手取り額の差は退職所得控除の申請有無で激変するため、「退職所得の受給に関する申告書」の提出と支給時期の把握が必須となる。
【2026年最新】退職金相場の全容|大企業と中小企業が示す決定的な格差
退職金の支給水準を測るうえで、最も基本的な指標となるのが厚生労働省「就労条件総合調査」や中央労働委員会の統計データです。2026年最新の退職金相場を俯瞰すると、定年退職まで勤続した場合の平均支給額は、企業規模によって残酷なまでの二極化が進んでいます。
資本金や従業員規模に恵まれた大企業の退職金平均額は、大卒・総合職の定年退職でおよそ2,150万円〜2,450万円前後を維持しています。これに対して、従業員300人未満を主とする中小企業の退職金相場は、大卒定年で1,050万円〜1,180万円程度にとどまり、生涯で手にする退職給与には1,000万円以上の開きが生じています。
| 区分・学歴条件 | 大企業(資本金5億以上・千人規模) | 中小企業(従業員30〜299人規模) | 編集部の見解・格差の要因 |
|---|---|---|---|
| 大卒・大学院卒(定年退職) | 約2,150万〜2,450万円 | 約1,050万〜1,180万円 | ポイント制退職金や企業年金の積立余力で倍以上の開きが発生。 |
| 高卒(定年退職) | 約1,700万〜1,950万円 | 約800万〜950万円 | 勤続年数は大卒より長いものの、基本給ベースの差が影響する。 |
| 自己都合退職(勤続20年) | 約700万〜900万円 | 約300万〜450万円 | 自己都合減額係数(0.6〜0.8)が乗算され、満額から急落する。 |
| 自己都合退職(勤続10年) | 約180万〜260万円 | 約80万〜130万円 | 初期段階では積立原資が少なく、転職市場への流出抑止策が働く。 |
学歴別に数値を精査すると、大卒・高卒別の退職金格差も依然として顕著です。高卒採用者は大卒者に比べて勤続年数が約4年長くなるにもかかわらず、最終的な退職金支給額では大卒者が高卒者を数百万円上回る逆転現象が固定化しています。これは役職定年時の基本給水準や、キャリアパスにおける等級上限の違いが退職金算定式に直接反映されるためです。

自身の退職金は平均より少ない?知っておくべき決定的な理由
ネット上の掲示板やSNSでは、「長年真面目に働いたのに、手取りの退職金が相場の半分以下だった」「定年退職金の満額目安として2,000万円を見込んでいたのに届かなかった」といった困惑の投稿が散見されます。平均値との乖離を生み出す最大の要因は、公表統計の「見せかけの高さ」と企業の給与体系の設計にあります。
決定的な理由の筆頭は、公的統計の多くが「退職金制度が存在する企業」かつ「定年まで勤め上げた労働者」を抽出した数値である点です。さらに中央値ではなく「平均値」が集計に用いられるケースが多く、ごく一部の上場企業が支払う数千万円規模の高額給付が全体の平均を引き上げています。
第二の理由は、退職金の算定ロジックが「基本給」から「成果ポイント」へ移行した点です。従来の日本企業は「退職時の基本給 × 勤続年数 × 支給率」というシンプルな計算式を採用していました。しかし、基本給連動型では高齢化に伴う企業の支払負担が青天井に膨らむため、現在は職能ランクや業績評価を毎月ポイント化して積み立てる「ポイント制退職金」が主流となっています。在籍期間中に役職へ就けなかったり、評価が低迷したりした場合、勤続年数に見合った金額が積み上がらない仕組みへと根本的に変貌を遂げました。
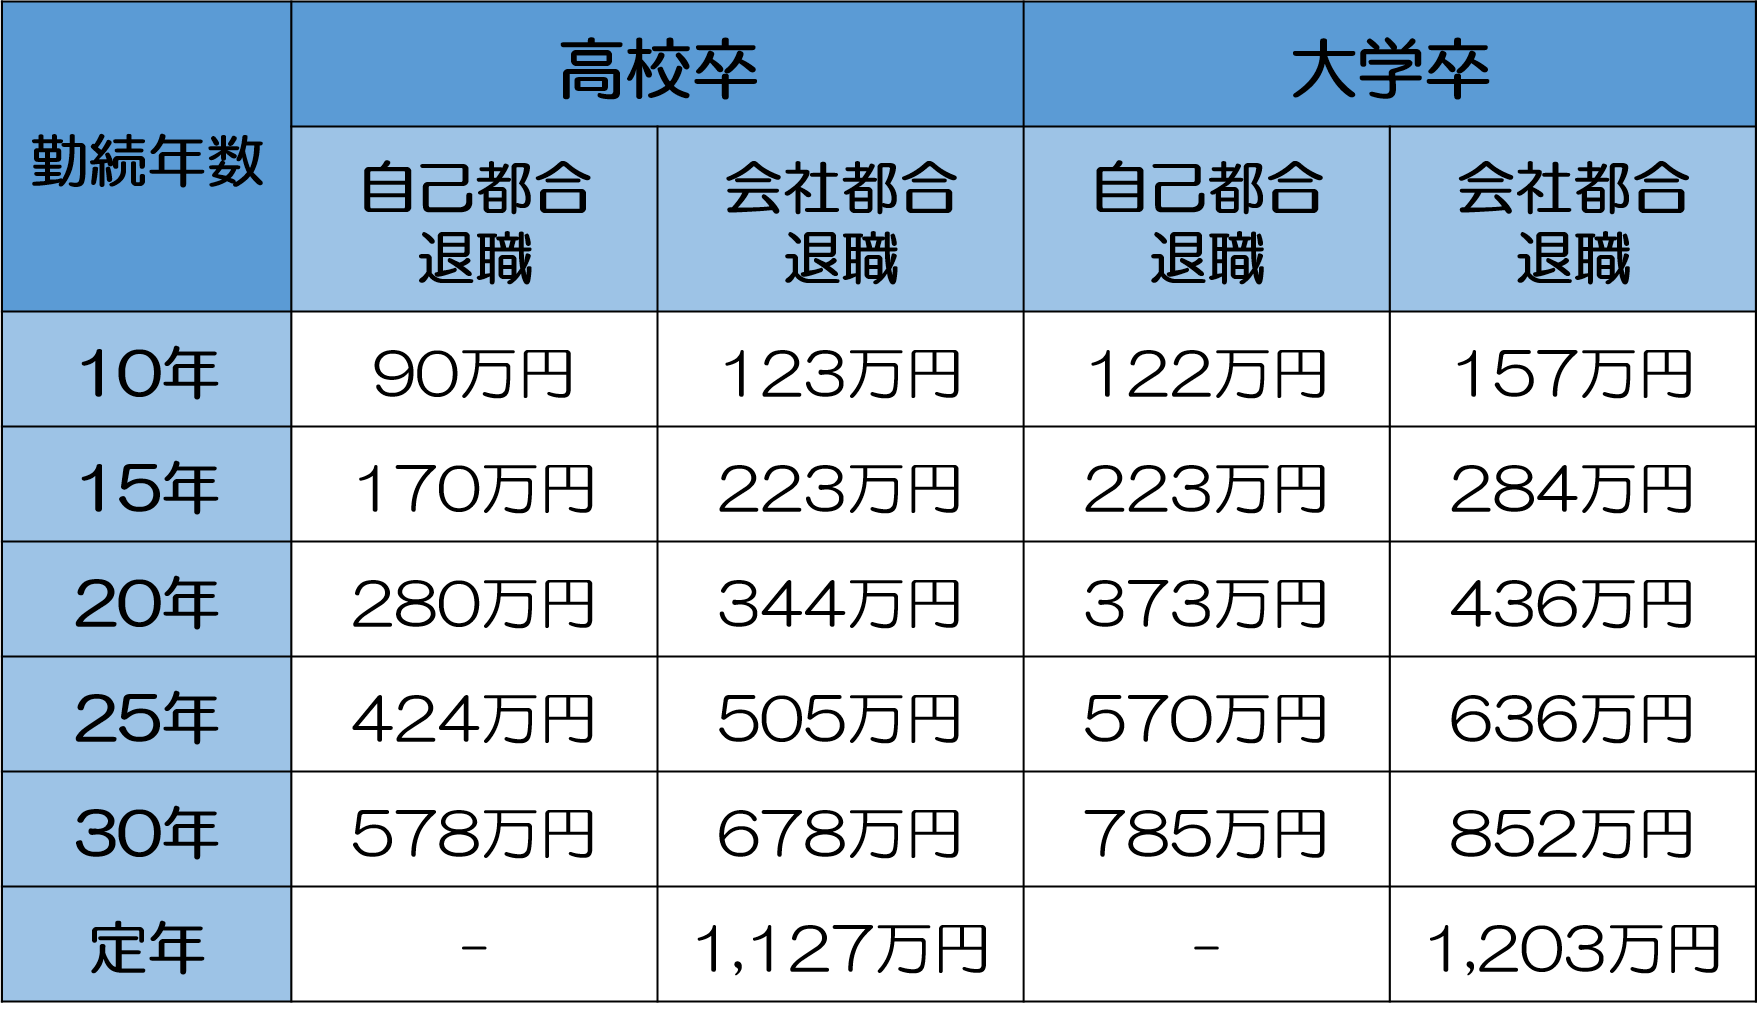
勤続年数別に見る退職金推移と「自己都合退職」で減額される論理
退職金が手元に入る金額は、勤続年数に比例して直線的に増えるわけではありません。キャリア初期から定年に至るカーブを描く勤続年数別退職金推移には、明確な屈折点が存在します。
新卒入社から3年未満の退職では、就業規則上そもそも退職金が支給されない企業が約半数に達します。勤続5年でようやく数十万円、勤続10年でようやく100万〜250万円程度が視野に入るのが一般的です。退職金の増え幅が加速度的に跳ね上がるのは、教育投資の回収が終わり企業への貢献度が高まる「勤続20年以降」に設定されています。
ここで多くの労働者が直面するのが、自己都合退職の減額理由です。会社都合退職(倒産・リストラ・拠点閉鎖など)であれば満額、あるいは割増退職金が支給されるのに対し、自己都合で退職する場合は支給額が大幅に削られます。理由は主に以下の2点に集約されます。
- 功労報償の減算:日本の退職金には「長年の勤続に対する功労金」という性格が色濃く残っており、途中で自発的に会社を去る行為は組織への裏切り・不義理とみなす終身雇用の力学が残存しているため。
- 採用育成コストの未回収補填:中途退職によって生じる後任採用費や引き継ぎ損失を、未払い賃金の後払い的性質を持つ退職金から相殺・減額して回収する企業側の防衛策。
自己都合退職の場合、勤続10〜15年程度の中堅層であっても「定年基準の支給率から30%〜40%カット」というペナルティ条項が就業規則に明記されているケースが珍しくありません。転職活動を始める前に、自社の退職金規程にある「事由別支給率」の確認は欠かせません。

退職金の計算方法詳細まとめ|手取り額と退職所得控除のシミュレーション
額面上の退職金が確定しても、そのまま全額が銀行口座へ振り込まれるわけではありません。退職金にも所得税と住民税が課税されます。ただし、老後の生活資金を保護する税制上の配慮から、退職金には極めて優遇された退職所得控除と税金計算のルールが適用されます。
退職所得の課税対象額は、原則として以下の計算式によって算出されます。
課税退職所得金額 =(退職金の額面 - 退職所得控除額)× 1/2
退職所得控除額の算出基準は、勤続年数によって明確に区分されています。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円保障)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
例えば、大学を卒業して同一企業に38年勤続し、定年退職金を2,200万円受け取ったケースを試算してみます。
この場合の退職所得控除額は「800万円 + 70万円 × 18年 = 2,060万円」となります。額面2,200万円から控除額2,060万円を引いた残額は140万円。これをさらに2分の1にするため、最終的な課税退職所得金額はわずか70万円に圧縮されます。この70万円に対して所得税(約5%)と復興特別所得税、住民税(10%)が課税されるため、総税額は約10万5,000円程度にとどまります。結果として、退職金の平均手取り額は約2,189万5,000円と、額面の99%以上を手元に残すことが可能です。
注意しなければならない重大な手続きが「退職所得の受給に関する申告書」の提出です。この書類を勤務先へ提出し忘れると、退職所得控除が一切適用されず、一律20.42%の税率で源泉徴収されます。2,200万円の退職金であれば、およそ449万円もの大金が差し引かれた状態で振り込まれる事態に陥ります。確定申告を行えば後から還付を受けられるものの、数ヶ月間にわたって手元資金が大きく目減りするリスクは看過できません。
【実態検証】退職金なし企業の割合と現在|利用者の生の声に見るリアル
厚生労働省就労条件総合調査の推移を長期的に追跡すると、退職金制度を維持できない企業の存在が浮き彫りになります。現在、国内の民間企業において退職金なし企業の割合と現在の実態を検証すると、全体の約20%〜25%、中小・零細企業に限れば3社に1社が退職給付制度を持たない状況です。
ITスタートアップや飲食・宿泊・小売などのサービス業を中心に、「基本給を高めに設定する」「確定拠出年金(iDeCoや企業型DC)のみを導入する」として、旧来の一時金支給型退職金を廃止する動きが加速しています。退職金制度の有無による現場の混乱は、退職者のリアルな証言からも如実に伝わってきます。
大手通信子会社を早期退職した50代元営業幹部の手記には、次のような切実な告白が綴られています。
「求人票や入社当時の説明では『退職金制度あり』とだけ書かれていた。ところが50代で独立を決断して総務に問い合わせたところ、自社の制度は基本給に月数千円の前払い退職金が上乗せされているタイプだと判明した。退職時の一時金支給額はゼロ。住宅ローンの繰り上げ返済を退職金で賄う計画は完全に瓦解した」
SNSや知恵袋等のコミュニティでも、「同僚が定年時にいくら貰ったのか社内規程を見ても計算式が難解すぎて分からない」「外資系からの買収で退職金制度が突然凍結された」といった戸惑いの声が日常的に投稿されています。「会社にいれば自動的にまとまった退職金がもらえる」という昭和・平成期の常識は、名実ともに崩壊しています。
一般に知られていない盲点とネットの誤解|支給時期と振込日のズレ
退職金にまつわる誤解のなかで、実生活に最も直接的な支障をきたすのが退職金の支給時期と振込日に関する思い込みです。
多くの労働者が「退職日(例えば3月31日)の当日か、直後の給与振込日に口座へ入金される」と錯覚しています。しかし、法律上、退職金の支給時期に全国一律の義務日数は定められておらず、各企業の就業規則・退職金規程に委ねられています。実務上、退職金の振込時期は退職日から1ヶ月〜3ヶ月後に設定されているケースが大半です。
中小企業退職金共済(中退共)や確定給付企業年金などを活用している企業の場合、会社側が請求手続き書類を共済機構や信託銀行へ提出し、審査を経て本人の個人口座へ着金するまでに一定のタイムラグが発生します。退職直後の生活費や税金・社会保険料の支払いを退職金で即座に清算しようと企図していると、数ヶ月間の資金ショートを引き起こす危険性があります。
さらに、ネット上で拡散される「銀行の退職金専用高金利定期に預ければ数ヶ月で大儲けできる」という言説にも注意を払う必要があります。年利数パーセントを謳う金融商品の多くは当初3ヶ月程度の限定適用であり、満期後は超低金利に戻るか、手数料の高い投資信託とセットで契約させる抱き合わせ商品です。まとまった退職金を手にした直後の隙を突く金融機関の営業トークに流されない自衛の姿勢が求められます。
【プロの結論】勤続重視か転職重視か|後悔しないための判断基準
雇用システムと退職金制度の激動期において、労働者は自身のキャリアをどのように設計すべきでしょうか。退職金というインセンティブの観点から、現状の企業にとどまるべき人と、早期の転職・自立を決断すべき人の判断基準を整理します。
- 現職で勤め上げるべき人の条件:
- 大企業や歴史ある中堅企業に在籍し、確定給付企業年金や退職一時金規程が極めて堅牢に整備されている。
- すでに勤続年数が15〜20年を超えており、自己都合退職による減額幅が縮小するゾーンに到達している。
- 退職所得控除の枠(勤続20年超で年70万円加算)を最大化して、無税に近い状態で老後資金を着実に確保したい。
- 退職金の減額を恐れず転職・独立を検討すべき人の条件:
- 勤続年数が10年未満で、現職の退職金ポイント積立額が年収増やスキル獲得のメリットに見合っていない。
- 基本給が低く抑えられ、手当重視の給与体系であるため、満額退職金の見込み額が500万円以下にとどまる。
- 退職金なし企業、あるいは前払い退職金制度であり、会社の制度に縛られずNISAやiDeCo等の自己運用で資産形成を進める意欲がある。
終身雇用の見返りとして退職金を担保にする生き方は、会社が今後20年、30年にわたって存続し、現行の退職給付規程を改悪しないという前提に依存しています。会社の退職金制度を過信せず、制度内容を冷徹に精査したうえで自己主導の資産運用を両輪で走らせることが、将来の生活防衛における唯一無二の解です。
【退職 金 相場】に関するよくある質問(FAQ)
Q1:大企業と中小企業で定年退職金にはどれくらいの格差がありますか?
A1:大卒定年退職の場合、大企業(従業員1,000人以上)の相場は約2,150万〜2,450万円であるのに対し、中小企業(30〜299人規模)は約1,050万〜1,180万円です。企業規模によっておよそ1,000万〜1,300万円前後の開きが存在します。
Q2:自己都合で退職すると退職金はどの程度減額されますか?
A2:多くの企業で「自己都合減額係数」が就業規則に設定されており、勤続年数に応じて定年基準の満額から30%〜50%程度減額されます。勤続3年〜5年未満の自己都合退職では、支給額がゼロまたは数万〜数十万円程度にとどまるケースが一般的です。
Q3:退職金が銀行口座へ実際に振り込まれるのはいつですか?
A3:退職日当日ではなく、退職後1ヶ月〜3ヶ月程度で振り込まれるのが通例です。企業の自社払いか、中小企業退職金共済(中退共)や信託銀行などの外部積立機関を介しているかによって手続きの所要日数が異なります。
Q4:退職金の手取り額を減らさないために必要な手続きは何ですか?
A4:退職時に勤務先へ「退職所得の受給に関する申告書」を必ず提出してください。提出を怠ると退職所得控除が適用されず、20.42%が一律で源泉徴収されます。万が一提出し忘れた場合は、翌年に自身で確定申告を行うことで還付を受ける必要があります。
まとめ:制度の実態を見極め賢明な資産形成を
退職金相場の数値は、企業の規模、学歴、勤続年数、そして退職事由という複数の変数が複雑に絡み合って形成されています。大企業と中小企業の間には依然として倍以上の相場格差が存在し、自己都合退職に伴う減額ペナルティや退職金制度そのものを持たない企業の増加など、働く個人を取り巻く環境は一段とシビアさを増しています。
重要な第一歩は、自社の就業規則や退職金規程を取り寄せ、現在の自分がどの算定式に位置し、退職時にいくら支給されるのかを正確に把握することです。退職金を手にする時期や手取り額の税制優遇を理解したうえで、不足する老後資金は私的年金や資産形成で補う複眼的な視点を持つことが、後悔のないキャリア選択と安定した生活設計への近道です。 (出典: 退職 金 相場(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
