年収106万で所得税はいくら?手取り激減の真相と損しない最新防衛策
パートやアルバイトで働く多くの人々を悩ませ続けている「年収106万円の壁」。年末が近づくたびに「これ以上シフトに入ると税金や保険料が跳ね上がって大損するのでは」と頭を抱え、出勤調整に追われる現場の光景は今や日本の風物詩となっています。とりわけ検索窓に打ち込まれる「年収106万で所得税はいくら引かれるのか?」という切実な疑問。その答えを巡っては、税金の仕組みと社会保険のルールが複雑に入り乱れ、ネット上でも誤解が絶えません。
実際のところ、額面年収が106万円に達した時点で発生する所得税そのものは、年間でわずか約1,500円程度にすぎません。「たった1,500円なら大した問題ではない」と胸をなで下ろすのは早計です。額面106万円を超えた瞬間、銀行口座に振り込まれる実際の手取り額は、前年よりも15万円近く激減する罠が潜んでいます。所得税の正確な計算内訳から、手取りを急落させる真の黒幕、そして2026年現在の最新法改正を踏まえた賢い働き方の境界線まで、一次データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収106万円で発生する所得税額は社会保険非加入時で年間約1,500円、社会保険加入時は全額控除により「0円」となる。
- 要点2:手取りが急減する真の原因は税金ではなく年間約16万円にのぼる「社会保険料」であり、手取りが約89万円まで落ち込む。
- 要点3:2026年に向けた制度見直しで企業規模要件の撤廃が進む中、目先の手取り減だけでなく将来の厚生年金受給メリットを見極めた判断が求められる。
【税金計算】年収106万円で所得税はいくら引かれる?1500円の真相
まずは核心である「年収106万円における所得税額」を数字で正確に解き明かします。国税庁が定める税制において、給与所得者の所得税は「給与収入」から各種控除を差し引いた課税所得に対して課税されます。
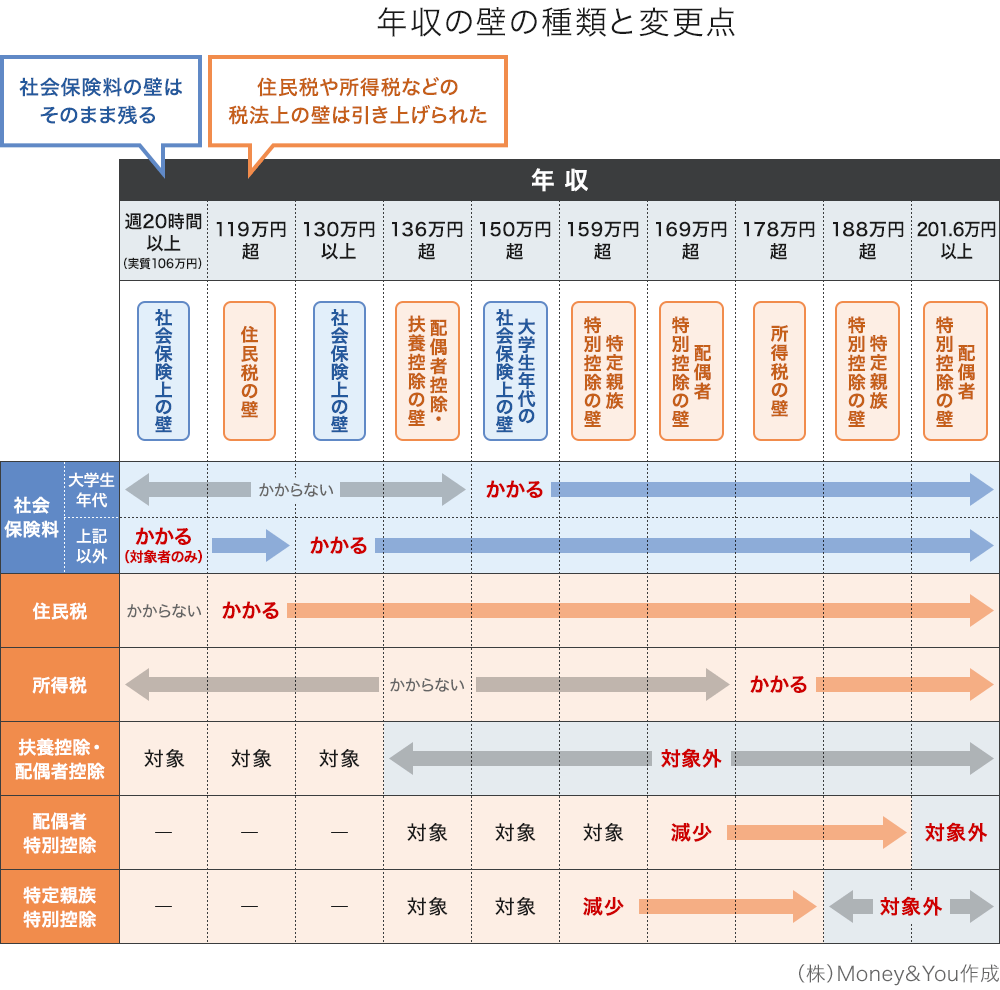
基礎知識として、すべての給与所得者には最低55万円の給与所得控除が認められており、さらに誰にでも一律に適用される基礎控除48万円が存在します。この2つを合算した金額こそが、いわゆる「103万の壁」の内訳です。
年収が106万円で、後述する社会保険の加入条件に該当しない事業所で働いている場合、年収106万円所得税計算は以下のステップを辿ります。
- 給与収入:1,060,000円
- 給与所得控除:550,000円(差引所得:510,000円)
- 基礎控除:480,000円
- 課税対象となる所得:510,000円 - 480,000円 = 30,000円
- 基準所得税額(税率5%):30,000円 × 5% = 1,500円
- 復興特別所得税(基準税額の2.1%):1,500円 × 2.1% = 31円(1円未満切り捨て)
- 年間の所得税合計納付額:1,531円 → 100円未満切り捨てで実質1,500円
このように、年収106万円時点で発生する所得税は月額わずか百数十円、年間でも約1,500円にすぎません。ランチ1回分程度の出費にとどまり、家計を揺るがす打撃とは言えない規模です。
自治体に納める「住民税いくら引かれるのか」という疑問についても検証してみます。住民税には定額で課される「均等割(約5,000円)」と所得に応じた「所得割(税率10%)」があります。多くの自治体で非課税ラインが100万円に設定されているため、106万円の場合は均等割5,000円に加えて所得割が数千円発生し、合計で年間約7,000円〜1万円程度が課税されます。税金全体の合計額で見ても年間1万円前後に収まります。
さらに奇妙な逆説が存在します。勤務先の条件を満たして社会保険に加入した場合、支払った社会保険料の全額が「社会保険料控除」として所得から差し引かれます。その結果、課税所得が完全にゼロとなり、所得税そのものは1円も引かれない(0円になる)という現象が起きます。税金自体はむしろ安くなるにもかかわらず、通帳の残高が減り続ける現象の裏には、税金とはまったく異なる次元の負担が横たわっています。

手取り激減の黒幕「社会保険料」の正体|103万と106万の決定的な違い
「税金がほとんどかからないのなら、なぜ106万円を超えると手取りが激減するのか」。その原因こそが、日本経済のセーフティネットでありながら家計を直撃する厚生年金保険料負担額と健康保険料の徴収です。
長年親しまれてきた103万と106万の違いを一言で表せば、「税金の壁」か「社会保険の壁」かという点に尽きます。年収103万円を超えた段階では所得税が数百円単位で発生し始めるにすぎず、手取り額そのものは稼いだ分だけ確実に増えていきます。ところが、一定の労働条件を満たして106万円(正確には月収8万8,000円以上)に到達した途端、労働者は「配偶者の扶養」から強制的に外され、自ら社会保険に加入する義務が生じます。
厚生労働省の定める社会保険加入条件は、以下の要件をすべて満たした場合に適用されます。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8万8,000円以上(年収換算で約105.6万円以上)であること
- 2か月を超える雇用の見込みがあること
- 学生ではないこと(休学中や夜間学部等を除く)
- 勤務先の従業員規模が一定基準以上であること
多くのパート従業員が勘違いしている論点として、配偶者控除扶養外れる理由の混同が挙げられます。「106万円を超えると夫の税金が跳ね上がる」と怯える声が聞かれますが、税制上の優遇措置である配偶者控除・配偶者特別控除は、配偶者の年収が150万円になるまで満額(38万円の控除)が適用され、201万円までは段階的に控除が続きます。夫側の税金負担が増加することは一切ありません。
外れるのは税金の扶養ではなく、「社会保険(健康保険・厚生年金)の扶養」です。これまで保険料負担ゼロで享受できていた健康保険証と国民年金第3号被保険者の資格を失い、自らの給与から毎月ガッツリと天引きされる立場へと転換します。
月収8万8,000円の場合、標準報酬月額は8万8,000円等級となり、天引きされる保険料の内訳は以下の通りです。
- 厚生年金保険料(労使折半・本人負担分9.15%):約8,052円/月(年額:約96,600円)
- 健康保険料(協会けんぽ東京都・本人負担分約5%):約4,390円/月(年額:約52,700円)
- 雇用保険料(本人負担分0.6%):約528円/月(年額:約6,300円)
- 合計天引き額:毎月約1万3,000円前後、年間で約15万5,000円〜16万円
稼いだ106万円から16万円もの保険料が問答無用で差し引かれるため、口座に残る金額が一気に吹き飛びます。これが、パートタイマーを震え上がらせる手取り激減理由の生々しい実態です。
【徹底検証】106万手取りシミュレーション|働き損ゾーンと損益分岐点
どれほどの年収格差が生じるのか、具体的な数字で検証します。年収100万円から150万円までの労働条件をもとに試算した106万手取りシミュレーションを一覧表にまとめました。
| 額面年収 | 社会保険料負担 | 税金(所得税・住民税) | 実質手取り額 | 編集部の見解・評価 |
|---|---|---|---|---|
| 100万円 | 0円(扶養内) | 0円 | 約100万円 | 非課税・保険料ゼロで稼いだ額が丸ごと残る完全安全圏。 |
| 103万円 | 0円(扶養内) | 約3,000円(住民税均等割) | 約102.7万円 | 所得税ゼロの限界値。扶養内パートの最も効率的な着地点。 |
| 106万円 | 約15.6万円 | 約5,000円(所得税は社保控除で0円) | 約89.9万円 | 手取り激減の谷底。103万時より労働時間は増え手取りは約13万円下落。 |
| 115万円 | 約16.9万円 | 約8,000円 | 約97.3万円 | 12万円余分に稼いでも、依然として年収100万円の手取りに届かない。 |
| 125万円 | 約18.4万円 | 約3.8万円 | 約102.8万円 | 損益分岐点の到達。ここでようやく年収103万時点の手取り額を回復。 |
| 150万円 | 約22.1万円 | 約6.5万円 | 約121.4万円 | 働き損ゾーンを完全脱出。世帯の手取り収入増加を明確に実感できる領域。 |
表を見れば、パート働き損の真相が一目瞭然です。額面で103万円から106万円へと3万円年収を伸ばした結果、手取りは約102万7,000円から約89万9,000円へと12万8,000円も減少します。年間で数十時間余計にシフトに入って汗を流したにもかかわらず、手元に残る現金が減ってしまう不条理が数字として浮き彫りになります。
年収103万円のときと同じ水準の手取りを取り戻すためには、最低でも年収125万円以上までシフトを増やして稼ぎ切る必要があります。106万円から125万円までの約20万円の年収帯こそが、労働時間だけが増えて家計の可処分所得が増えない「死の谷=働き損ゾーン」の正体です。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度の数値上の歪みは、現場のパートタイマーや店舗運営に深刻な歪みをもたらしています。大手スーパーマーケット、物流倉庫、外食チェーンなどの現場では、毎年秋から年末にかけて異様な光景が繰り返されています。
「10月に入ると店長から『今月はあと15時間しか入れないから』と告げられ、無理やりシフトを削られる。生活費のために働きたいのに、106万を超えたら15万円以上消えると聞いて怖くてシフトを増やせない」(大手スーパー勤務・40代女性)
大手ネット掲示板やSNS上でも、「真面目に働いた罰金として16万円取られる制度」「働いたら負けの逆転現象」といった悲痛な書き込みが後を絶ちません。現場の管理職からも「繁忙期の人手不足が極限に達しているのに、優秀なベテランスタッフほど106万円の壁を警戒して出勤を拒否する。店を回すために短期の派遣を雇わざるを得ず、コストが跳ね上がる」という悲鳴が上がっています。
現場取材で見えてくるのは、制度への不信感と防衛本能です。「手取りが13万円減る」という事実は、月給10万円前後のパートタイマーにとって1か月分以上の労働対価が丸ごと消滅することを意味します。合理的な経済行動を取ろうとすればするほど、労働時間を自ら抑制する「出勤調整」へと追い込まれる歪んだインセンティブが働いています。
一般に知られていない盲点|厚生年金加入がもたらす「隠れた資産価値」
手取りの減少ばかりが強調される106万の壁ですが、感情的な反発から見落とされがちな決定的な盲点が存在します。毎月天引きされる1万3,000円の社会保険料は、単なる掛け捨ての税金ではなく、将来および不測の事態に対する強力な金融資産・保障の購入代金であるという視点です。
扶養内で働いている主婦(国民年金第3号被保険者)は、将来受け取れる年金が「老齢基礎年金(満額で月約6万8,000円程度)」のみに限られます。しかし、年収106万円で自ら厚生年金に加入すると、支払った保険料と同額を勤務先企業が半分負担(労使折半)してプールしてくれます。これにより、将来受け取れる年金に「老齢厚生年金」が一生涯にわたって上乗せされます。
仮に年収106万円(月収8.8万円)で10年間厚生年金に加入し続けた場合、将来受け取れる年金額は年間約5万8,000円、20年加入すれば年間約11万6,000円が死ぬまで上乗せされ続けます。平均余命を考慮して85歳や90歳まで生きた場合、支払った保険料総額を大幅に上回るリターンとなって手元に返ってきます。
年金の上乗せ以上に強烈なメリットが、現役世代を支える2大保障です。
- 傷病手当金:私生活での病気やケガで連続して3日以上休業した場合、4日目から給料の約3分の2が最長1年6か月にわたり支給される。
- 出産手当金:産前産後休業期間中、給与の約3分の2が支給される。
- 障害厚生年金:病気や事故で一定の障害状態に陥った際、国民年金の障害基礎年金(1・2級のみ)に加え、より軽度な3級から手厚い年金が終身受給できる。
夫の扶養に入っている状態では、自分が重い病気で倒れて長期入院しても1円の休業補償も出ません。手取りが月1万3,000円削られる代償として、生命保険会社で加入すれば月額数万円に匹敵する「超格安で手厚い公的保険パッケージ」を会社半額負担で買い取っている状態と言えます。「手取り激減=全額損」というネットの言説は、社会保障の給付面を完全に無視した短絡的な誤解です。

【プロの結論】2026年最新年収の壁見直しと「働く・抑える」の決断基準
社会構造の変化に伴い、年収の壁を取り巻く環境は根本的な転換点を迎えています。厚生労働省の社会保障審議会が主導する2026年最新年収の壁見直しでは、これまで段階的に進められてきた社会保険の適用拡大が最終局面を迎えています。
2024年10月に従業員数「51人以上」の企業まで適用が拡大されましたが、2026年に向けて企業規模要件そのものを撤廃し、週所定労働時間が一定以上であれば個人事業主や零細企業を含むすべての事業所で社会保険加入を義務付ける法整備の議論が本格化しています。「会社が小さいから106万円を超えても扶養のままでいられる」という抜け道は急速に塞がれつつあります。
昭和から平成にかけて定着した「専業主婦と夫の片稼ぎモデル」を前提とする扶養制度は、共働き世帯が多数派となった現代において完全に制度疲労を起こしています。社会学的な観点からも、夫の経済力に依存し続ける構造は、万が一の離婚や夫の病気・定年時に妻を無年金・低年金の貧困リスクへ直結させる「経済的共依存」の温床となってきました。社会保険の壁を越える行為は、夫の従属物から脱却し、個人としての強固なセーフティネットと経済的自立を勝ち取るための第一歩でもあります。
これらを踏まえた、後悔しないための明確な判断基準を提示します。
年収103万以下に抑えるべき人
- 育児・介護や学業、自身の健康管理が最優先で、週20時間以上の労働が心身の大きな負担になる人
- 子育てが一段落するまでの数年間限定と割り切り、家族との時間を極大化させたい人
- 夫の会社の福利厚生に「年収103万円以下」を条件とする手厚い家族手当(月数万円規模)が存在し、扶養を外れると世帯収入が直撃を受ける人
年収106万を超えて突き抜けるべき人
- 週25〜30時間以上の勤務が可能で、年収130万円〜150万円以上までシフトを伸ばせる余力がある人
- 将来の老後資金に不安があり、自分の名義で終身受け取れる厚生年金を確実に積み立てておきたい人
- 突然の病気やケガによる無収入リスクを排除し、傷病手当金などの確固たる所得補償を手に入れたい人
- 将来的に正社員やフルタイム勤務へのステップアップを見据え、キャリアの連続性を保ちたい人
【106 万 所得税 いくら】に関するよくある質問(FAQ)
Q1:年収106万円ぴったりで働いた場合、所得税は年末調整で戻ってきますか?
A1:勤務先で毎月の給与から源泉徴収(仮払いの天引き)されていた場合、社会保険に加入していれば社会保険料控除が適用されて課税所得がゼロになるため、年末調整で天引きされていた所得税は全額還付されます。社会保険非加入の場合でも、年税額は約1,500円ですので、それ以上天引きされていた分は差額が戻ります。
Q2:交通費(通勤手当)は106万円の壁の計算に含まれますか?
A2:税金(所得税)の計算では、非課税限度額(月15万円まで)以内の交通費は年収に含まれません。社会保険の「106万円の壁(月額8.8万円基準)」においても、基本給や固定的な諸手当のみで判定するため、通勤手当、残業代(時間外手当)、休日手当、賞与(ボーナス)などは除外して判定されます。
Q3:2つのパート先を掛け持ち(副業・ダブルワーク)している場合、106万の壁はどうなりますか?
A3:社会保険の106万円の壁(月額8.8万円基準)は、基本的に「勤務先ごと」に個別判定されます。A社で月6万円、B社で月4万円を稼いで合算年収が120万円になったとしても、どちらの企業でも単独で週20時間以上かつ月8.8万円以上の要件を満たさなければ、106万円の壁による社会保険加入義務は生じません。ただし、合算年収が130万円を超えた場合は、企業規模に関係なく「130万円の壁」に抵触し、夫の健康保険の扶養から完全に外れて国民健康保険・国民年金へ自己加入となります。
Q4:学生のアルバイトですが、年収106万円を超えると所得税や保険料はどうなりますか?
A4:昼間部に通う正規の学生であれば、社会保険加入の要件から除外されているため、106万円を超えても社会保険料が引かれることはありません。税金面でも「勤労学生控除(27万円)」を申請することで、合計130万円(55万+48万+27万)まで所得税を非課税に抑えることが可能です。ただし、親が支払う税金上の「扶養控除」から外れて親の税金負担が増える可能性があるため、世帯全体での調整が必要です。
まとめ:目先の手取りと生涯の安心を天秤にかけた選択を
「年収106万円で所得税はいくら引かれるのか」という疑問の答えは、税金だけを見れば年間たったの約1,500円(社保加入時は実質0円)という拍子抜けするほど小さな金額です。しかし、その背後に潜む「年間約16万円の社会保険料負担」と「手取りが約89万円へと落ち込む働き損の谷」こそが、真に対処すべき問題の核心です。
年収103万円以下に労働時間を抑えて目先の現金を最大化させるか、あるいは一時的な手取り減を受け入れて年収130万〜150万円以上へと駆け上がり、将来の年金資産と手厚い公的保障を確保するか。2026年以降の社会保険適用拡大の波が加速する今、根拠のないネットの噂に惑わされることなく、自身のライフステージと生涯設計に基づいた納得のいく働き方を選択してください。 (出典: 106 万 所得税 いくら(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
