PayPay送金方法の全手順!LINEや電話番号で送る裏ワザと注意点
割り勘や立替金の精算において、スマートフォンひとつで即座に完結する送金機能は日常に欠かせないインフラとなりました。国内登録者数が6,500万人を突破したPayPay(ペイペイ)の送金機能は、相手の口座番号を知らなくても瞬時にお金を送受信できる利便性から、プライベートからビジネスの少額決済まで幅広く活用されています。
しかし、手軽さの裏で「送金したはずが反映されない」「マネーライトとマネーの違いが分からず出金できない」「誤送金して取り戻せない」といったトラブル相談が後を絶ちません。システム仕様や本人確認の有無による法的な残高種別の違いを把握していないと、思わぬ落とし穴に直面します。本記事では、電話番号やLINE、QRコードを用いた送金手順から、送金できない原因と対処法、さらには返金キャンセルやセキュリティ対策まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay間の送金手数料は回数無制限で完全0円、電話番号・LINE・QRコード・リンク共有で即座に送金可能
- 要点2:残高には「PayPayマネー(出金可)」と「PayPayマネーライト(出金不可)」があり、本人確認の有無で決定される
- 要点3:誤送金の即時取消は不可能なため、パスコード設定や受け取り期限(48時間)の自動返金仕様を理解しておくことが必須
【2026年最新】PayPay送金の全手順と手数料0円で送る実践ワザ
PayPayの送金(残高を送る・受け取る)機能は、24時間365日いつでもPayPay送金手数料が完全無料(0円)で行えます。銀行振込のような時間外手数料や他行宛振込手数料が発生しない点が最大のメリットです。相手との繋がり方やその場のシチュエーションに応じて、主に4つの送金方法を使い分けられます。
最も手軽で利用頻度が高いのがPayPay電話番号送金とPayPay ID宛ての送金です。アプリの「送る」アイコンをタップし、相手の携帯電話番号または検索用IDを入力するだけで、瞬時に相手のアカウントが特定されます。連絡先をすでに登録している相手であれば、端末のアドレス帳連携からワンタップで選択可能です。
対面でその場にいる相手と精算する際は、QRコードの読み取りが最も安全かつスピーディーです。受け取り側が「受け取る」からマイコードを表示し、送り側が「スキャン」で読み取ることで、入力ミスによる誤送金を物理的に防げます。
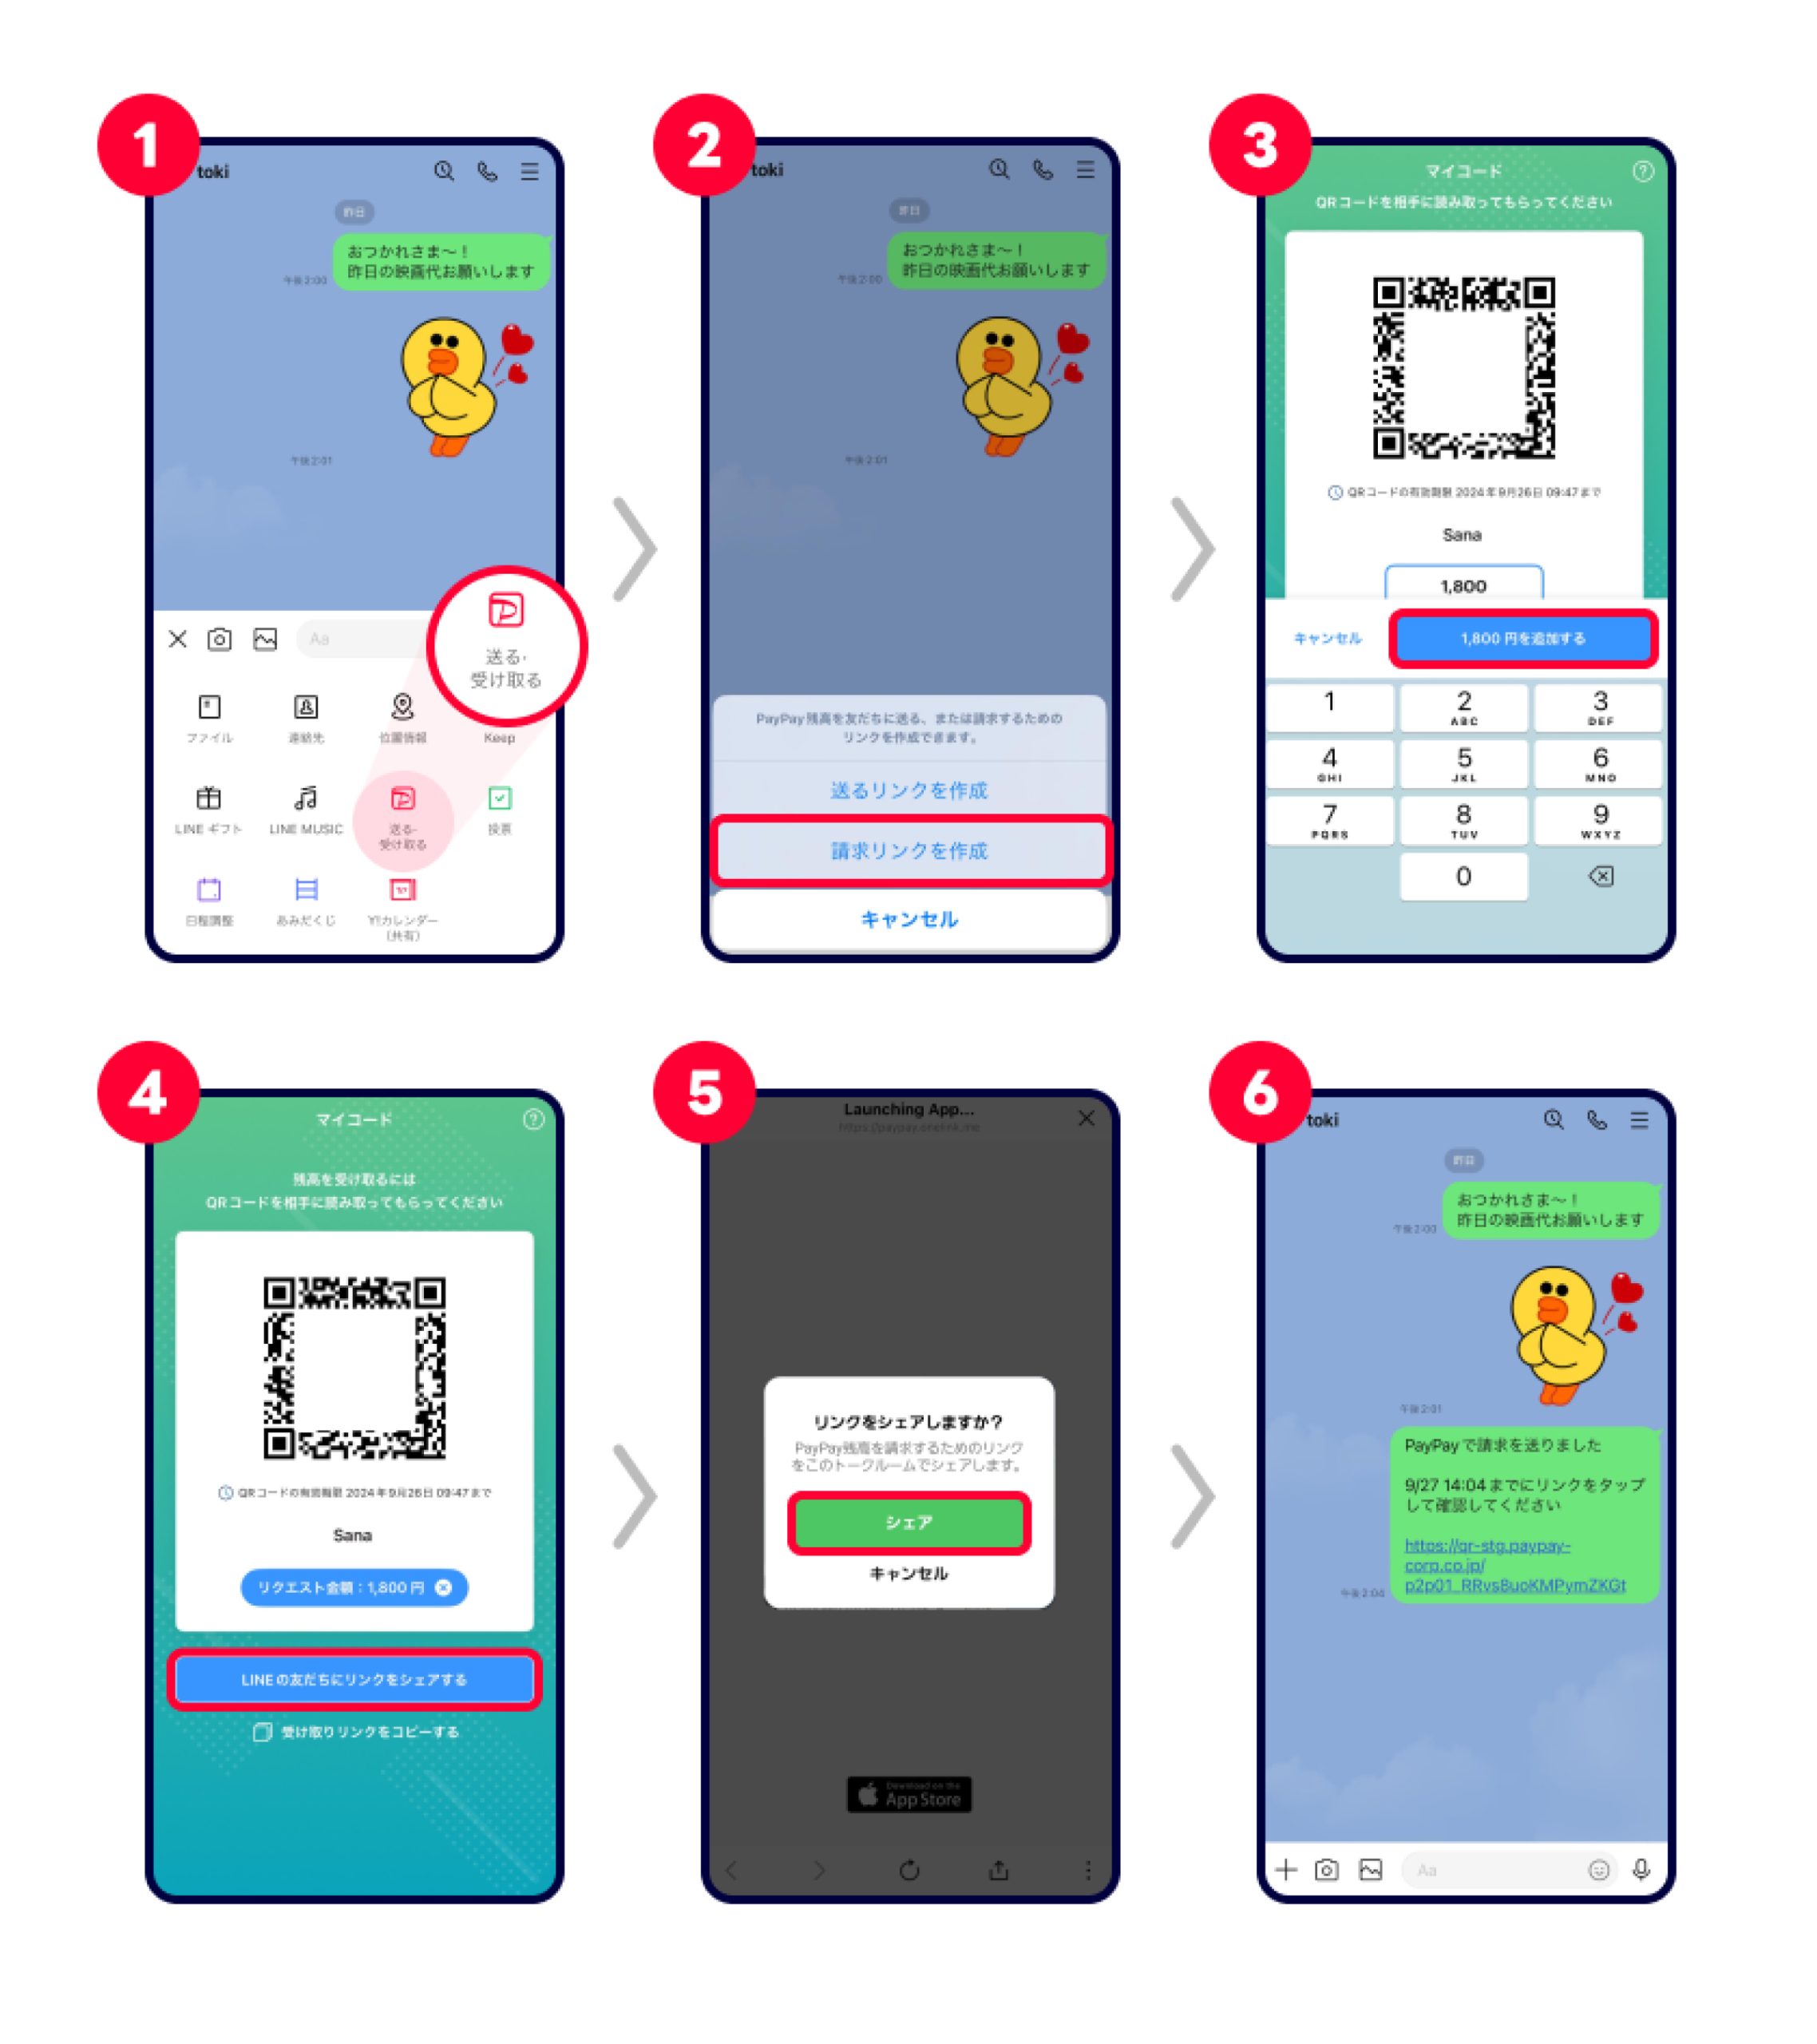
一方で、SNSでしか繋がっていない知人や連絡先を教え合っていないグループで重宝するのがPayPay送金LINEで送る方法です。「送る」画面から送金額を指定し、「SNSで送る」を選択すると受け取り用の専用URLリンクが発行されます。これをLINEのトークルームやグループに貼り付けるだけで、相手はリンクをタップしてPayPayアプリを開くだけで受け取りが完了します。

PayPayマネーとマネーライトの違い|送金・銀行出金における決定的な差
PayPayで送金を行う際、最も多くの利用者が混乱するのがPayPayマネーとマネーライトの違いです。資金決済法上の規定により、ユーザーが保有する残高はチャージ元や本人確認のステータスによって明確に区分されています。
「PayPayマネー」は、事前に本人確認(eKYC)を完了したアカウントが銀行口座やセブン銀行・ローソン銀行ATMから現金でチャージした残高です。送金はもちろんのこと、PayPay残高の銀行口座出金(現金化)が可能です。出金手数料はPayPay銀行宛てならいつでも0円、その他の金融機関宛てでも1回あたり100円(税込)という低廉な設定になっています。
対して「PayPayマネーライト」は、本人確認前にチャージした残高や、PayPayカード(旧ヤフーカード含む)、ソフトバンク・ワイモバイルまとめて支払いを経由してチャージした残高を指します。こちらも他ユーザーへの送金や店舗決済には問題なく利用できますが、銀行口座へ出金して現金に戻すことは一切できません。相手に「現金化できるお金」として送金したい場合は、送り手側があらかじめ本人確認を完了し、PayPayマネーとしてチャージした残高を送る必要があります。なお、PayPayポイント(旧付与ポイント)は他者への送金自体が不可となっています。
| 項目 | PayPayマネー | PayPayマネーライト | PayPayポイント |
|---|---|---|---|
| 本人確認(eKYC) | 必須(完了後のチャージ分) | 未完了でもチャージ可能 | 不要(特典付与) |
| 他者への送金・譲渡 | 可能(手数料0円) | 可能(手数料0円) | 不可 |
| 銀行口座への出金(現金化) | 可能(PayPay銀行0円/他行100円) | 不可(出金機能なし) | 不可 |
| 主なチャージ元 | 銀行口座・現金(ATM) | PayPayカード・キャリア決済 | キャンペーン・決済還元 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋などのコミュニティでは、飲み会やイベント時の精算に関して「割り勘計算が驚くほどスムーズになった」という絶賛の声がある一方、操作に不慣れな層との間で摩擦が生じる事例も報告されています。
複数人での集金に特化したPayPayわりかん機能の使い方は、幹事が合計金額と参加メンバーを設定すると、端数の均等配分や傾斜配分(多く払う人と少なく払う人の調整)を自動計算し、メンバーへ一括請求通知を送る仕組みです。従来の「小銭が足りない」「お釣りが用意できない」というトラブルを根絶できる一方、通知を受け取った側が送金操作を忘れて放置してしまうケースも散見されます。
また、PayPay未登録の相手に送金する経緯において戸惑う声も目立ちます。相手がPayPayを利用していなくても、電話番号宛てやLINEリンク経由で送金リンクを送ること自体は可能です。しかし、受け取り側がリンクを受信してから48時間以内にPayPayアプリを新規インストールして受け取り処理を行わない場合、送金は自動的に失効し、送り手の残高に返金される仕様となっています。「送ったはずなのに相手が受け取れず期限切れになった」というトラブルの大半は、この48時間ルールの認知不足が原因です。
さらに、高額な立替精算を行う際に引っかかりやすいのがPayPay送金上限額2026年最新の規制値です。公式規定によると、送金上限額は過去24時間で10万円、過去30日間で50万円までと厳格に定められています。引っ越し費用や高額な旅費の一括立替などをPayPayで精算しようとすると、上限オーバーでエラーとなるため注意が必要です。
一般に知られていない盲点とネットの誤解|送金できない・間違えた時の真相
「相手にお金を送ろうとしたのにエラーが出る」「送金ボタンが押せない」というトラブルに直面した際、PayPay送金できない理由と対処法を正しく理解していないと解決に時間を要します。送金が拒否される主な原因は以下の通りです。
第一に、送金しようとしている残高の内訳が「PayPayポイント」のみになっているパターンです。保有残高の総額表示に金額が入っていても、その内訳がポイントである場合は送金原資として充当できません。第二に、相手のアカウントが一時的な利用制限を受けているか、相手が電話番号検索の受け入れ設定を「無効」にしているケースです。この場合はLINEリンク経由での送金に切り替えるか、相手にプライバシー設定の変更を依頼する必要があります。
そしてネット上で最も誤解が多いのが、PayPay送金キャンセル返金方法の実態です。「間違えた相手に電話番号送金してしまったので、アプリから送金を取り消したい」という相談が多発していますが、一度相手のアカウントに直接着金した送金は、システム上送り側から一方的に取り消すことは絶対にできません。
誤送金が発生した場合の唯一の対処法は、送金履歴のチャット機能を通じて相手に事情を説明し、同額を送り返してもらうよう直接交渉することです。もし相手が悪意を持って返還に応じない場合、不当利得返還請求などの法的手段を検討せざるを得なくなります。ただし、リンク送信(SNS共有)でパスコードを設定している場合や、相手がまだ受け取り承認ボタンを押していないステータスであれば、送り側の画面から「受け取りを辞退する」または「キャンセル」を実行することが可能です。見知らぬ相手への送金事故を防ぐには、送金時に「4桁のパスコード」を設定する運用が最も有効な防衛策となります。
PayPay送金本人確認の手順と安全性|セキュリティと心理的境界線
トラブルを未然に防ぎ、出金可能なPayPayマネーをフル活用するためには、PayPay送金本人確認の手順を早期に済ませておくことが推奨されます。本人確認はマイナンバーカードまたは運転免許証を手元に用意し、アプリの「アカウント」画面から「本人確認・口座登録」を選択して行います。マイナンバーカードのICチップ読み取り(公的個人認証サービス:JPKI)を利用すれば、書類の郵送や顔写真のアップロードを待つことなく、最短数分から数時間で審査が完了します。
【プロの結論】キャッシュレス送金がもたらす人間関係の摩擦と自立の境界線
キャッシュレス決済の普及は、金銭の受け渡しに伴う物理的・心理的ハードルを劇的に引き下げました。しかし、社会心理学および家族社会学の観点から見ると、この「手軽さ」が人間関係における健全な境界線(心理的バウンダリー)を曖昧にする危険性を孕んでいます。
親子の間での安易な小遣い要求や、友人グループ内での曖昧な立替請求の慢性化は、金銭に対するリアリティを希薄化させ、無意識の依存構造を生み出す引き金となります。特に、送金が可視化され記録に残るからこそ、「送った・受け取っていない」というデジタル上の確認漏れが深刻な対人不信に発展する事例も少なくありません。便利な道具であるからこそ、対面での一言の確認やパスコード設定といった「あえて設ける一手間」が、健全な人間関係と資産を守る防波堤となります。
【利用をおすすめできる人】
- 同僚や友人との食事会で、小銭を使わずに1円単位で正確・公平に割り勘を行いたい人
- すでに本人確認を済ませており、PayPay銀行などを活用して手数料無料で残高を現金化したい人
- 遠方に住む家族や子どもへ、振込手数料をかけずに即座に生活費や仕送りを届けたい人
【慎重な利用・自制が求められる人】
- 連絡先の入力確認を怠りやすく、過去に誤送信や誤タップの経験が多い人
- SNS上の見知らぬ相手との個人間売買やチケット取引など、詐欺リスクの高い送金を行おうとしている人
- クレジットカード等で後払いチャージを行い、毎月の支出管理や残高把握がルーズになりがちな人

【ペイペイ 送金 方法】に関するよくある質問(FAQ)
Q1:PayPay未登録の相手に送金した場合、相手がお金を受け取らないとどうなりますか?
A1:送金URLや電話番号宛てに送られた残高は、相手が48時間以内に受け取り操作(または新規登録)を行わなかった場合、自動的にキャンセル扱いとなり、送り主のPayPay残高へ全額返金されます。
Q2:間違えた相手に送金してしまった場合、運営側に連絡すれば取り消してもらえますか?
A2:PayPay公式サポートであっても、一度完了した個人間送金を強制的に取り消すことは規約上できません。送金履歴のメッセージ機能を使って相手に直接連絡し、再送金(送り返し)を依頼する必要があります。
Q3:PayPayマネーライトを銀行口座に出金して現金に戻す裏ワザはありますか?
A3:いかなる方法を用いても、PayPayマネーライトを銀行口座へ出金することはできません。資金決済法上の前払式支払手段として発行されているためです。日常の買い物や公共料金の請求書払いなどで消費するのが現実的な対処法となります。
Q4:送金時に手数料が発生するケースはありますか?
A4:PayPay残高を他ユーザーへ送金する際の手数料は、利用回数や金額にかかわらず完全無料です。ただし、受け取ったPayPayマネーを「PayPay銀行以外の他行口座へ出金(現金化)」する際のみ、1回あたり100円(税込)の手数料が発生します。
まとめ:今後の動向と失敗しないためのスマートな送金術
PayPayの送金機能は、電話番号、LINE、QRコードを自在に使い分けることで、あらゆるシーンの支払いを手数料ゼロでスマートに完結できる強力なツールです。しかし、その利便性を安全に享受するためには、出金可否を分ける「マネー」と「マネーライト」の属性の違いや、過去24時間10万円の上限規制、そして誤送金の即時取消ができないリスクを正確に把握しておく必要があります。
送金前の宛先ダブルチェックや4桁のパスコード設定を習慣化し、不要なトラブルを未然に防ぎながら、快適なキャッシュレスライフを確立してください。 (出典: ペイペイ 送金 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
