ゆうちょで通帳カードなし引き出しは可能?即日現金の全手順と罠
外出先で財布を落としたり、キャッシュカードが手元になかったり、あるいは長年使っていた磁気ストライプの破損でATMにカードが吸い込まれたり――「今すぐ現金が必要なのに、通帳もカードも手元にない」という事態は、日常のふとした瞬間に突然訪れます。かつて通帳と印鑑、あるいは緑のキャッシュカードが絶対の鍵だったゆうちょ銀行において、手ぶらに近い状態から現金を引き出すことは果たして可能なのか。結論から言えば、現代のゆうちょ銀行では、特定の条件さえ整っていれば通帳やカードがなくても現金を手にできます。
ただし、利用者が置かれた状況によって選ぶべきルートはまったく異なり、進め方を一歩間違えると窓口で門前払いを食らい、時間ばかりを浪費することになりかねません。デジタル技術の進展によって「スマホひとつで即日出金」が可能になった一方、防犯対策の厳格化によって手ぶらの窓口対応はかつてないほど高い壁となっています。本稿では、ゆうちょ銀行の最新運用規定や現場の実態を取材データとともに紐解き、緊急時に現金を確保するための具体的な手順と潜む落とし穴を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:スマートフォンが生きていれば「ゆうちょ通帳アプリ」と「ゆうちょ認証アプリ」を連動させたATM出金により、カード不要で即日現金化が可能。
- 要点2:スマホすら紛失している完全手ぶらの場合は窓口対応となるが、「お届け印」と顔写真付き「本人確認書類」がなければ即日引き出しは原則として拒絶される。
- 要点3:カード紛失手続きを先に完了させるとセキュリティロックが働き、アプリ経由の緊急出金まで塞がれてしまうため、手続きの順番には厳重な警戒が不可欠。
【緊急検証】ゆうちょで通帳・カードなしの引き出しは本当に可能か?現場の結論
ネット上の掲示板やSNSでは、「カードがなくても窓口で頼み込めば下ろせる」「免許証さえあれば郵便局は何とかしてくれる」といった甘い噂が散見されます。しかし、現場の窓口業務を知る関係者やメガバンク・ゆうちょ銀行の防犯規定を精査すると、そうした楽観論は通用しないことが明白です。ゆうちょ銀行で「通帳なし・キャッシュカードなし」で出金できるパターンは、論理的に突き詰めると以下の2つのルートのみに絞られます。
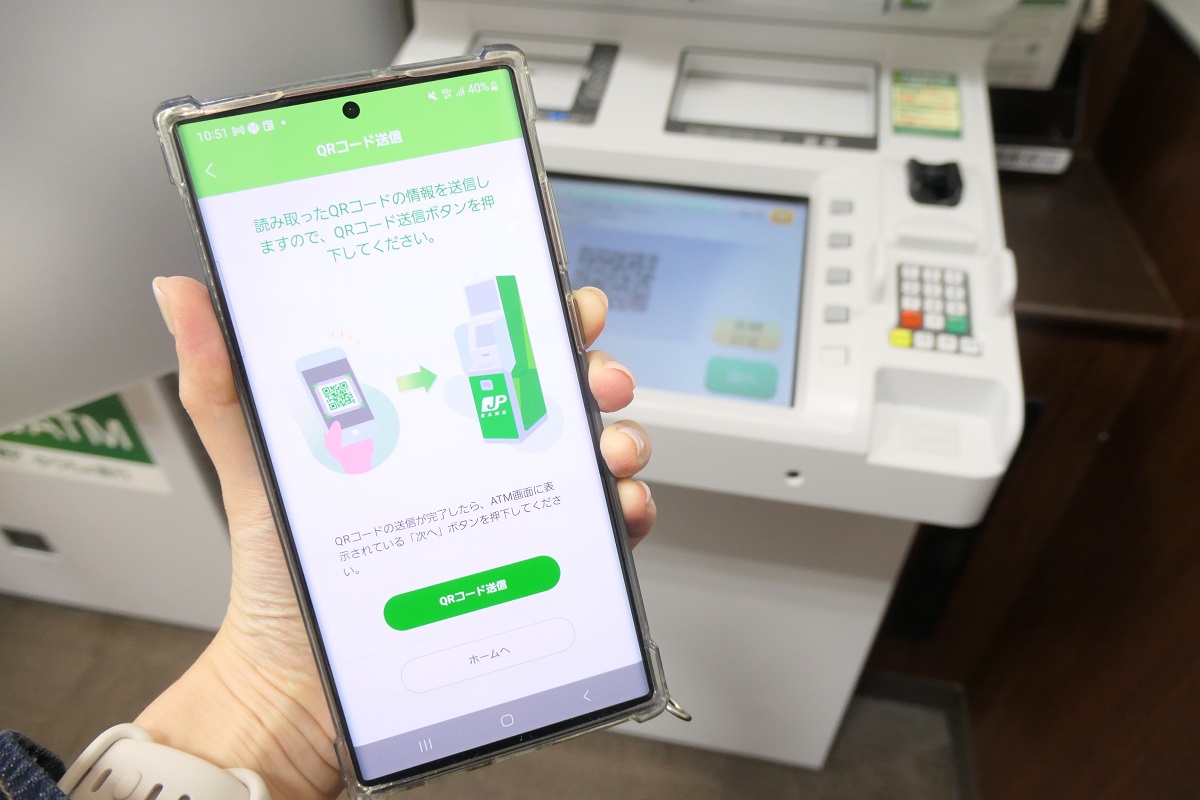
第1のルートは、「ゆうちょスマホATM」機能を活用したデジタル出金です。これは手元にプラスチックのカードや紙の通帳が存在しなくても、本人のスマートフォンに設定済みの「ゆうちょ通帳アプリ」があれば、ゆうちょ銀行ATMの画面に表示されるQRコードを読み取って現金を直接引き出せる仕組みです。この方法であれば、窓口が開いていない土日祝日や早朝・夜間であっても、ATMの稼働時間内であれば数分で現金を確保できます。
第2のルートは、郵便局・ゆうちょ銀行の窓口における対面手続きです。しかし、ここには極めて厳格な制約が存在します。窓口で通帳・カードなしで出金請求を行う場合、単に窓口を訪れるだけでは対応してもらえません。原則として「口座開設時のお届け印」と、法令に基づく強固な「本人確認書類」の提示が必須となります。これらが揃っていない「完全手ぶら」の状態では、たとえ預金者本人であっても即日引き出しは門前払いとなるのが、厳格化されたコンプライアンスの冷徹な現実です。

【2026年最新対応手順】ゆうちょ通帳アプリでATMから即日引き出しを行う全ステップ
手元にカードや通帳がなくても、スマートフォンが無事であれば絶望する必要はありません。ゆうちょ銀行が提供している公式サービスを活用すれば、ATMから現金をダイレクトに引き出すことができます。ここで要求されるのが2026年最新対応手順の正確な理解です。
多くのユーザーがつまずく最大の関門は、アプリが1つだけでは完結しない点にあります。公式発表資料やセキュリティ規約が示す通り、ATMでのスマホ出金には「ゆうちょ通帳アプリ」に加えて、生体認証や強固な二重認証を担う「ゆうちょ認証アプリ」の登録が前提条件となっています。これら2つのアプリが連携設定されていない場合、その場で即座に出金することはできません。
手元にスマホがある状態での具体的な引き出し手順は次の通りです。
- ゆうちょ銀行ATMへ向かう:最寄りのゆうちょ銀行店舗または郵便局に設置されているATMの前に立ちます(※一部の簡易型出張所や提携コンビニATMでは非対応の場合があるため、標準的なゆうちょATMを選択します)。
- ATM画面で操作を開始:画面上のメニューから「スマートフォン取引」または「スマホATM」のボタンを押します。画面上に認証用のQRコードが表示されます。
- アプリを起動してQRコードを読み取る:スマートフォンで「ゆうちょ通帳アプリ」を開き、メニュー内の「スマホATM」を選択してカメラを起動。ATM画面のQRコードをスキャンします。
- 企業コードと暗証番号の入力:アプリ画面に4桁の企業コード(ワンタイム番号)が表示されるため、それをATMのテンキーに入力し、続けて口座のキャッシュカード暗証番号を入力します。
- 金額指定と現金の受け取り:希望する出金額を指定すると、カードを入れることなく通常通り紙幣が払い出されます。
ここで見落としてはならないのが「ゆうちょATM引き出し限度額」の設定です。スマホATM機能による出金限度額は、初期設定では1日あたり原則50万円(設定変更により引き下げ、または引き上げが可能)と定められています。多額の事業資金などを一度に引き出すことは難しいため、高額出金を狙う場合はアプリ側の利用限度額設定を事前に確認しておく必要があります。
【比較検証】緊急時の出金ルート別スペック比較|即日性・必要書類・制限一覧
手元の持ち物や本人の状況によって、どの手段が最適なのかは一目瞭然です。トラブル発生時に無駄足を踏まないよう、主要な出金ルートのスペックを比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょスマホATM(アプリ利用) | 所要時間:約3分 限度額:初期50万円/日 手数料:無料(所定時間内) | ネット銀行等では一般的なスマホ出金システム | 最も迅速で現実的。事前設定さえ完了していれば、通帳や物理カードを完全に不要化できる最強の手段。 |
| 窓口請求(印鑑+身分証持参) | 所要時間:30〜60分 限度額:残高全額まで可能 手数料:無料 | 伝統的金融機関の原則的本人出金手続き | お届け印が手元にあるなら確実。窓口営業時間(平日9:00〜16:00等)の縛りを受ける点が弱点。 |
| 窓口請求(印鑑なし・完全手ぶら) | 即日出金:不可 再発行期間:1〜2週間程度 手数料:再発行料1,100円等 | 紛失届+再発行手続きへの自動移行 | 緊急出金としては破綻。まずはカード・通帳の利用停止をかけ、後日送付を待つ防犯優先モードになる。 |
| ゆうちょダイレクト送金経由 | 所要時間:数分〜即日 送金先:他行保有口座へ 限度額:設定枠内(最大500万円) | オンラインバンキングによる資金移動 | 他社(カードが手元にある銀行)の口座へ送金し、他行ATMから引き出す迂回戦術。即効性は極めて高い。 |
| 代理人窓口引き出し | 委任状+双方の本人確認書類+お届け印が必須 電話確認が入る場合あり | 金融機関共通の代理人厳格確認基準 | 本人が病気や拘束で動けない場合の最終手段。書類の不備ひとつで即日拒絶されるリスクがある。 |
スマホすらない完全紛失の泥沼|ゆうちょ窓口引き出し必要書類とお届け印なしの壁
「財布ごと落としてスマホも身分証明書もカードもない」「家事や災害で全てを失った」という過酷な状況において、通帳もカードも持たずに窓口へ駆け込んだ場合、現実はどう動くのでしょうか。ここで直面するのが「緊急時出金の真相」です。
まず押さえるべき事実として、ゆうちょ銀行の窓口でお金を引き出すための法的・約款上の根拠は「預金通帳」と「お届け印」の提示です。カードがない場合でも通帳とお届け印があれば通常通り払戻請求書を記入して出金できますが、通帳そのものがない場合、窓口の扱いは単なる「引き出し」ではなく「通帳紛失再発行手続き」へと強制的に切り替わります。
窓口で求められるゆうちょ窓口引き出し必要書類は以下の通りです。
- お届け印(口座登録印):これが一致しない場合、「お届け印なし引き出し」は原則として受け付けられません。改印手続き(印鑑変更)を同時に行う必要があります。
- 強固な本人確認書類:運転免許証、マイナンバーカード、パスポートなど顔写真付きの公的証明書。健康保険証など顔写真のない書類の場合は、住民票の写しや公共料金領収書などの追加提示が厳格に求められます。
- 口座番号の特定情報:記号番号が一切分からない場合、窓口での名寄せ照会が必要となり、膨大な調査時間がかかります。
ネット上には「印鑑を紛失していても、身分証さえ見せればその場で全額下ろせた」という古い体験談が残っています。しかし、特殊詐欺や不正引き出し対策が極度に強化された現在、お届け印がない状態での即日引き出しは原則不可能です。印鑑変更と通帳・カードの再発行手続きを行い、新たな通帳やカードが簡易書留で自宅に届くまで、原則として約1〜2週間の待機を余儀なくされます。
さらに注意すべきは、焦って電話で「ゆうちょカード紛失手続き」を先行させてしまうケースです。紛失窓口に連絡してカードの停止処理を完了すると、防犯上の理由からその口座に関連するオンライン取引やATM機能に包括的なロックがかかる場合があります。もし「カードは見当たらないがスマホのアプリは生きていて、今すぐ1万円だけでも必要」という瀬戸際であるなら、紛失停止連絡の前にスマホATM機能で最低限の現金を確保できるか検証することが、命綱を断ち切らないための分水嶺となります。
噂の真偽を徹底検証|ネットの誤解と代理人引き出しに潜む家族間トラブル
緊急時の出金について情報収集をしていると、「家族なら委任状なしでも下ろせる」「親の通帳なら子が代理で窓口に行けば現金をもらえる」といった危険な言説に遭遇します。これらはすべて明確な誤解であり、コンプライアンス違反です。
ゆうちょ銀行における「代理人引き出し」は、極めて厳正なハードルが課されています。預金者本人以外の親族が窓口で出金を求める場合、以下の条件を完璧に満たさなければなりません。
- 名義人本人が直筆で署名・押印(お届け印)したゆうちょ銀行所定の委任状
- 口座の通帳およびお届け印の現物
- 名義人本人および代理人双方の公的な本人確認書類(原本)
- 窓口からの名義人本人に対する電話での意思確認(連絡がつかない場合は手続き保留)
近年、この代理人手続きを巡って窓口で激しいトラブルに発展する事案が多発しています。背景にあるのは、日本社会で深刻化している高齢化と、それに伴う家族関係の歪みです。
【プロの結論】家族社会学と心理的バウンダリーから見出すべき教訓
高齢の親が認知機能の低下や入院によって動けなくなった際、同居の子が「生活費や入院費用を下ろすため」と称して通帳やカードなしで郵便局窓口に押し寄せる光景は珍しくありません。しかし、金融機関側は「親族間の財産横領リスク」や「死後の遺産分割トラブル」を未然に防ぐため、少しでも本人の意思確認に疑義があれば容赦なく口座を制限します。
社会学や家族心理学の領域では、親子の境界線が曖昧になることで生じる「共依存関係」や、かつての家父長制的な名残からくる「親の金は家族の共有財産」という無意識の思い込みが指摘されています。しかし、法的な金融システムにおいて家族であっても完全に他者であり、厳格な「心理的バウンダリー(境界線)」を保つことが求められます。
「家族だから融通を利かせてくれるはずだ」という甘い期待は通用しません。親の介護費用や緊急出金が必要になる未来を見越すのであれば、正常な判断能力があるうちに「代理人カードの発行」や「成年後見制度の検討」、あるいは口座の事前整理を行っておくことこそが、家庭崩壊と資金凍結を防ぐ唯一の防壁です。

【実態検証】利用者の生の声と現場目線で見えたリアル
現場のリアルな実態を知るため、実際に通帳やカードを持たずに窮地に陥った利用者の証言や、SNS・コミュニティサイト(知恵袋・Xなど)に投稿された生々しいトラブル事例を分析すると、デジタル化の恩恵と同時に、意外な盲点が浮かび上がってきます。
都内のIT企業に勤務する30代男性は、出張先で財布を盗難された際の恐怖を次のように振り返ります。
「財布をすられて無一文になり、頭が真っ白になりました。ただ、運良くスマートフォンだけはポケットに入っていたんです。ネットで調べて『ゆうちょ通帳アプリ』が入っていればATMで下ろせると知り、震える手で郵便局を探しました。しかし、ATMの前に立ってQRコードを読み取ろうとした瞬間、『ゆうちょ認証アプリによる認証が必要です』というエラー画面が出たんです。認証アプリをその場でインストールしようとしたのですが、回線状況や本人認証のステップで手こずり、結局現金を手にするまで1時間以上ATMの前で冷汗を流し続けました」
また、窓口に駆け込んだものの断念せざるを得なかった40代主婦の投稿も現場の厳しさを物語っています。
「急ぎの支払いで通帳もカードも見当たらず、実印と免許証を持って窓口に行きました。でも局員さんに『この印鑑はお届け印と印影が異なります』と告げられた瞬間、目の前が真っ暗になりました。結婚や引っ越しのタイミングで複数のハンコを作っていたため、どれがゆうちょの登録印か分からなくなっていたんです。結局、印鑑変更の手続きをすることになり、その日の出金は諦めるしかありませんでした」
現場のリアルな教訓は明白です。「アプリは入れておくだけでは使えない」「印鑑の管理が曖昧な人は窓口で即死する」という2点に集約されます。2025年秋以降、ゆうちょ認証アプリのセキュリティ仕様が一部刷新され、さらに本人確認(eKYC)における書類要件も年々厳格化しています。「いざという時にその場でアプリを落として設定すればいい」という甘い目論見は、現場のセキュリティゲートにことごとく弾かれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
通帳やカードがない状態での引き出しを模索するにあたり、自分がどの立ち位置にいるかを冷静に見極めなければなりません。無駄な労力を払わずに済むよう、アプローチ別の適合基準を提示します。
▼「ゆうちょスマホATM」の利用を強くおすすめできる人
- すでにスマートフォンに「ゆうちょ通帳アプリ」と「ゆうちょ認証アプリ」の初期設定を完了している人
- キャッシュカードの4桁の暗証番号を正確に記憶している人
- 出金希望額が50万円以内の日常生活費や当面の交通費である人
- 平日の窓口営業時間外(夜間や休日)にどうしても現金が必要な人
▼窓口での強行出金に慎重になるべき人(出金を諦め別手段を検討すべき人)
- どの印鑑がお届け印か自信がなく、複数の印鑑を保有している人(窓口で照合エラーを繰り返し時間を浪費します)
- 運転免許証やマイナンバーカードなどの「顔写真付き公的身分証明書」を持参できない人
- 他行のオンラインバンキング口座(カードが手元にある銀行)を持っている人(ゆうちょダイレクト送金で他行に資金を飛ばし、そちらのカードで下ろす方が遥かに確実です)
- 名義人以外の代理人として、委任状なしで何とか窓口を説得しようとしている人
【ゆうちょ 通帳 カード なし 引き出し】に関するよくある質問(FAQ)
Q1:通帳もカードも印鑑もない場合、免許証だけでゆうちょ窓口から即日引き出しはできますか?
A1:原則として即日の引き出しは不可能です。通帳とお届け印の両方がない場合、単なる出金手続きではなく「紛失届」および「改印(印鑑変更)」「再発行手続き」として処理されます。防犯上の規定により、後日郵送される新しい通帳やキャッシュカードを受け取るまで出金は制限されます。
Q2:セブン銀行やローソン銀行などのコンビニATMでも、ゆうちょアプリだけで現金を引き出せますか?
A2:引き出しはできません。ゆうちょ通帳アプリを用いた「スマホATM」機能が利用できるのは、原則として郵便局やゆうちょ銀行店舗に設置されている標準的なゆうちょATMのみです。コンビニ等の提携ATMではスマホ出金に対応していないため、必ずゆうちょ銀行のATMを探して操作してください。
Q3:キャッシュカードの暗証番号を忘れてしまった場合、スマホATMや窓口で出金できますか?
A3:スマホATM機能の利用には、アプリ操作後にATM画面でキャッシュカードの暗証番号を入力する必要があるため利用できません。また窓口であっても、暗証番号照会や再登録の手続き(郵送を伴う照会)が必要となり、その場で即座に現金を引き出すことは防犯上極めて難しくなります。
Q4:家族が急病で意識がない場合、親族が代理で出金することは認められますか?
A4:本人の正常な意思に基づく委任状が書けない状態である場合、通常の代理人引き出しは一切受け付けられません。本人の判断能力が喪失しているケースでは、家庭裁判所を通じた成年後見制度の申し立てを行うか、医療費等の支払いを証明する領収書を持参して例外措置(名義人本人の利益のための緊急払い出し)が適用できるか個別相談を行う形になります。
まとめ:今後の動向と失敗しないための判断基準
手元に通帳やキャッシュカードがない緊急事態において、生死を分けるのは「事前のデジタル準備の有無」に他なりません。スマートフォンに「ゆうちょ通帳アプリ」と「ゆうちょ認証アプリ」が整っていれば、カードの磁気不良や財布の紛失に怯えることなく、ATMから数分で現金を取り出すことが可能です。
一方で、物理的な本人確認とお届け印の照合に依存する窓口対応は、セキュリティとコンプライアンスの波に飲まれ、年々柔軟性を失っています。「郵便局なら何とかしてくれる」という昭和・平成的な感覚で手ぶらのまま窓口へ向かっても、厳格なルールの前に立ち尽くす結果となるでしょう。
もし今、手元にスマホが生きており、アプリの連携が済んでいるなら、迷わず最寄りのゆうちょATMへ向かってください。そうでない場合は、無理に対面窓口で即日出金を迫るのではなく、他行口座へのオンライン送金や、家族への正規の立替依頼など、傷口を広げない現実的な迂回ルートを選択することが、トラブルを最小限に抑えるための最善手です。 (出典: ゆうちょ 通帳 カード なし 引き出し(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
