日本製鉄株価掲示板が過熱!USスチール買収と配当の行方を徹底検証
東証プライムを代表する重厚長大株の筆頭、日本製鉄(銘柄コード:5401)を巡り、個人投資家の議論が沸騰しています。Yahoo!ファイナンスの株式掲示板やSNS上では、日夜数千件規模の投稿が飛び交い、強気派と弱気派による激しい舌戦が繰り広げられる事態が続いています。
個人投資家を惹きつける最大の要因は、4%〜5%台を推移する高配当利回りと、歴史的な大型案件である米名門鉄鋼メーカー「USスチール」の買収動向です。買収実現に伴うグローバル成長への期待感が膨らむ一方で、巨額投資に伴う財務悪化や地政学リスク、さらには中国発の鋼材デフレ輸出への警戒感から株価が乱高下し、掲示板には不安と憶測が渦巻いています。本稿では、掲示板で飛び交う噂の真偽を暴き、客観的な財務データと業界構造から今後の株価シナリオを浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本製鉄の株価掲示板では「USスチール買収の成否」と「高配当の持続性」を巡り、強気派・弱気派の意見が真っ向から対立している。
- 要点2:業績面では中国の過剰生産による市況悪化や脱炭素投資の重荷がある一方、PBR1倍割れ是正と構造改革による基礎収益力は過去最高水準を維持。
- 要点3:今後の買い時・売り時は、米政府の政治的判断(CFIUS審査等)の決着と、連結配当性向30%方針に基づく減配リスクの許容度によって明確に分かれる。
【2026年最新】日本製鉄の株価掲示板で今何が起きているのか?議論が白熱する3大論点
投資家コミュニティにおいて、日本製鉄の銘柄スレッドは全上場企業の中でも屈指の投稿頻度と閲覧数を誇ります。特に日本製鉄 株価掲示板 ヤフー(Yahoo!ファイナンス)では、売買タイミングを探る個人投資家による情報交換が過熱の一途をたどっています。現在、掲示板を二分している主要な論点は以下の3点に集約されます。
第1の論点は、総額約2兆円(約141億ドル)規模に及ぶUSスチール買収劇の最終決着です。全米鉄鋼労働組合(USW)との交渉難航や米大統領選後の政治的駆け引きが報じられるたびに株価が急変動し、掲示板上では「買収成功による世界トップ3入り」を夢見る声と、「買収阻止または巨額損失発生」を恐れる声が激しく衝突しています。
第2の論点は、インカムゲイン狙いの投資家が最も注視する高配当利回りの行方です。連結純利益の変動に応じて配当を決める業績連動方針を採っているため、「今の利回りは罠(トラップ)ではないのか」「来期以降の減配リスクはどこまで織り込まれているのか」という配当持続性への疑念が絶えません。
第3の論点は、中国メーカーによる安価な鋼材輸出の急増です。不動産不況に苦しむ中国が自国で余剰となった鉄鋼をアジア市場へ安値で放出した結果、グローバルな鋼材スプレッド(製品価格と原材料価格の差)が圧迫されており、これが株価の頭を押さえる主因となっています。
【実態検証】個人投資家の生の声と掲示板の噂|買い煽りと売り煽りの交差点
5401 日本製鉄の掲示板やSNSを徹底的に観察・分析すると、ネット特有の極端な言説が錯綜している実態が浮かび上がります。ネットの反応・評判を精査すると、投資家心理の揺らぎがそのまま相場のボラティリティに直結している様子が確認できます。
掲示板で日常的に投下されるリアルな書き込みには、以下のような生々しい声が目立ちます。
「配当利回り5%近辺なら定期預金代わりに永久ホールド一択。PBR0.6倍台はあまりに割安に放置されすぎている」(長期保有派の個人投資家)
「USスチール買収で巨額ののれん減損や公募増資のリスクはないのか。政治案件に巻き込まれて経営陣の舵取りが迷走しているように見える」(慎重派のトレーダー)
「決算発表のたびに株価急落を食らって損切りした。鉄鋼セクターのボラティリティは初心者が手を出していいレベルではない」(元保有者の嘆き)
掲示板では時に「水面下で大規模な公募増資が計画されている」「米当局の完全拒絶で違約金が発生する」といった真偽不明の憶測が書き込まれ、一時的なパニック売りを誘発する場面も見受けられます。こうしたノイズに惑わされず、公式の適時開示情報と客観的な財務指標に基づいたファンダメンタルズ分析を行う姿勢が極めて重要です。
【徹底比較】日本製鉄の業績推移と財務指標|競合・市場データとの対比
感情的な議論が先行しがちな掲示板の言説を客観的に評価するため、日本製鉄の主要財務データおよび競合他社・市場平均との比較を行いました。公式決算発表および業界統計資料に基づく最新の数値データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・業界相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約4.3%〜4.8%(年間160円前後水準) | プライム市場平均:約2.1% | 市場平均の2倍以上。インカム妙味は極めて高いが業績連動性に注意。 |
| PBR(実績株価純資産倍率) | 約0.65倍〜0.75倍 | 東証目標基準:1.0倍以上 | 解散価値を大幅に下回る水準。自社株買いなど資本効率改善余地が大きい。 |
| PER(予想株価収益率) | 約7.5倍〜8.5倍 | プライム市場平均:約15.0倍 | シクリカル(景気敏感)銘柄特有の低PERだが、割安感は際立つ。 |
| 連結配当性向 | 年間連結配当性向30%を目安 | プライム主要企業平均:約35〜40% | 純利益の3割を還元する明確なルール。業績が悪化すれば自動的に減配となる設計。 |
| 実力ベース事業利益 | 6,000億〜7,000億円規模を維持 | 過去の低迷期:1,000億〜2,000億円 | 国内高炉休止やマージン改善などの構造改革が奏功し、基礎体力は劇的に向上。 |
データから明らかなように、過去の日本製鉄と現在の日本製鉄では収益構造の強靱さが根本的に異なります。過去の鉄鋼不況期には赤字に転落し無配に追い込まれた歴史がありますが、高付加価値鋼板へのシフトと固定費削減を断行した結果、市況悪化局面でも安定した基礎利益を叩き出せる体質へと変貌を遂げています。

USスチール買収の行方と株価急落の真相|政治的リスクと巨額投資の損益分岐点
掲示板で最も激しい議論が交わされる日本製鉄 株価急落 理由の核心は、まさにUSスチール買収プロセスの不確実性にあります。巨額の買収資金調達に伴う財務レバレッジの上昇や、米国の国家安全保障審査(CFIUS)を巡る政治対立が、短期筋の売り仕掛けの格好の口実となってきました。
日本製鉄経営陣は、買収の戦略的意義として「電炉技術の獲得」「成長する北米高級鋼市場でのプレゼンス拡大」「グローバル1億トン体制の構築」を掲げています。北米市場は地産地消の需要が強固であり、中国の過剰生産の影響を受けにくいプレミアム市場です。この買収が成立すれば、将来的な利益成長ドライバーとして絶大な威力を発揮することは間違いありません。
しかしながら、買収契約発表以降、労働組合や現地政治家の反発に直面し、買収完了時期の延期が繰り返されたことで、市場には不透明感が蔓延しました。仮に買収が破談となった場合、違約金の発生や成長戦略の再構築を迫られるリスクがある一方、買収資金の支出が回避されることで「短期的な自社株買いや増配余地が広がる」と前向きに捉える市場関係者も存在し、掲示板の意見は真っ向から割れています。
一般に知られていない盲点とネットの誤解|高配当利回りの裏に潜む「減配リスク」
掲示板で頻繁に見落とされている最大の盲点が、高配当利回りと減配リスクの表裏一体性です。「利回りが5%もあるから放置しておけば年金代わりになる」という安易な買い推奨がネット上に散見されますが、これは典型的な投資家の誤認です。
日本製鉄は配当方針として「連結配当性向30%を目安」と明確に規定しています。これは累進配当(減配せず維持または増配を続ける方針)を確約したものではありません。すなわち、鉄鋼市況の悪化や棚卸資産評価損によって純利益が半減すれば、翌期の配当金も機械的に半減する構造になっています。
過去数年の日本製鉄 配当金 推移を振り返ると、業績好調時には年間配当180円といった記録的な大盤振る舞いがあった反面、収益が低迷した期には大幅な減配が実施されてきました。高配当利回りという数字の表面だけを見て飛びつくのではなく、「実質的な1株当たり純利益(EPS)が今後どのように推移するか」を見通すことが不可欠です。
【2026年最新予測】鉄鋼セクターの今後とアナリスト予想|買い時・売り時の見極め方
鉄鋼セクター 今後 2026年最新の事業環境を見渡すと、業界全体が大きな地殻変動の渦中にあります。脱炭素社会に向けた大型電炉への転換投資(GX投資)や水素還元製鉄の実証実験には数千億円規模の資金が必要とされ、業界再編と選別が一段と加速しています。
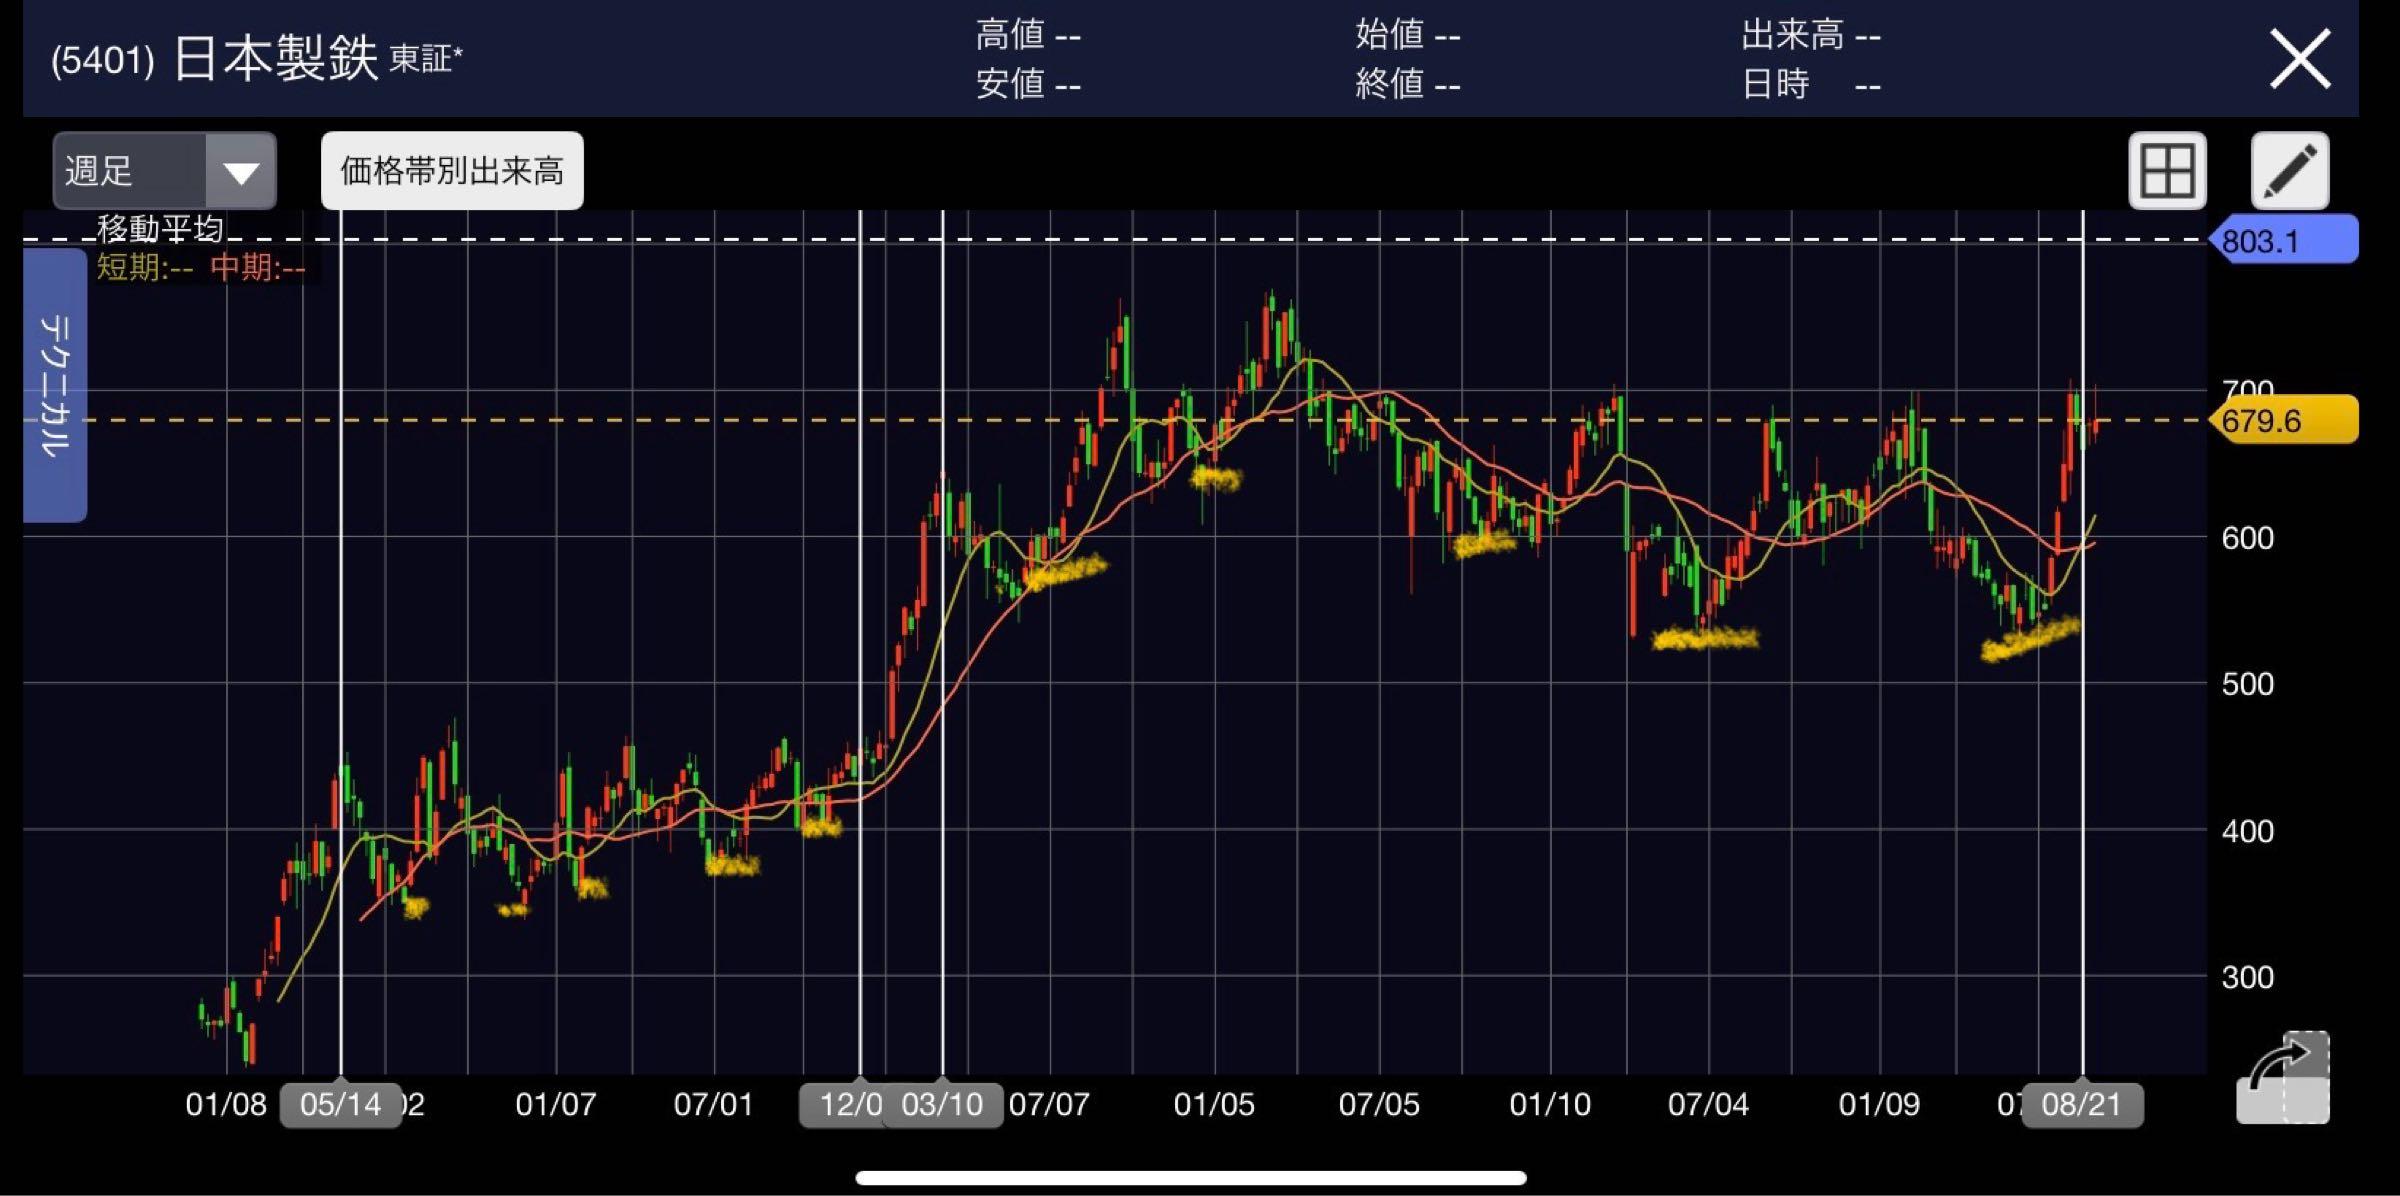
主要証券各社の日本製鉄 目標株価 アナリスト予想では、平均ターゲットプライスは現行株価水準に対して約15%〜25%のアップサイド余地を見込む強気姿勢が維持されています。アナリスト陣が高評価を与える根拠は、徹底した値上げ交渉によって定着した「マージン確保力」と、脱炭素時代における技術的優位性です。
では、個人投資家にとっての日本製鉄 買い時 売り時はどこにあるのでしょうか。テクニカル面および需給面から見ると、以下のポイントが節目となります。
買い時の目安となるのは、配当利回りが5.0%を超える水準まで売られた局面や、PBRが0.6倍近辺まで下落して下値支持線が機能したタイミングです。一方、売り時または利益確定のサインとしては、USスチール案件の政治的決着による急騰局面や、中国の輸出規制発表などの好材料が出尽くした段階が挙げられます。
【プロの結論】投資家心理から導く「向いている人・慎重になるべき人」の判断基準
行動ファイナンスおよび市場心理の観点から、掲示板で大損する投資家に共通するのは「確証バイアス」と「損失回避バイアス」の罠に陥っている点です。自分が買った銘柄のポジティブな書き込みばかりを掲示板で探し、悪材料から目を背けて塩漬けを続けた結果、致命的なドローダウンを被るケースが後を絶ちません。自身の投資スタンスに照らし、以下の基準で客観的な自己判断を下すことが肝要です。
【日本製鉄への投資が向いている人の条件】 ・株価の数%〜10%程度のボラティリティに動じず、中長期(3〜5年)で保有できる人
・業績サイクルに応じた減配リスクを許容し、トータルリターンで利益を狙える人
・PBR1倍割れ是正に向けた東証の資本コスト改革と自社株買いの恩恵を受けたい人
【購入に極めて慎重になるべき人の条件】 ・「減配がなく毎年決まった安定収入が得られる」と誤解している人
・短期的な株価急落やネット掲示板の悪意ある投稿に耐えられずパニック売りしてしまう人
・景気敏感株(シクリカル銘柄)の特性を理解せず、ポートフォリオの大半を一極集中させようとしている人
【日本 製鉄 株価 掲示板】に関するよくある質問(FAQ)
Q1:日本製鉄の株価掲示板でよく見る「増資リスク」の噂は本当ですか?
A1:現時点で日本製鉄から公募増資に関する公式発表はありません。USスチール買収の資金調達については、手元資金と金融機関からの借入(ブリッジローン等)を中心に手当てされる計画であり、株式価値の希薄化を招く大規模な公募増資を行う可能性は極めて低いと市場関係者は分析しています。掲示板の根拠のない噂に過剰反応しないよう注意が必要です。
Q2:配当金はいつもらえる?権利確定日はいつですか?
A2:日本製鉄の配当金権利確定日は、中間配当が9月末日、期末配当が3月末日の年2回です。実際に配当金が口座に振り込まれる支払時期は、中間配当が12月上旬頃、期末配当が6月下旬頃となります。配当を受け取るには、各権利確定日の2営業日前(権利付き最終日)の大引け時点で株式を保有している必要があります。
Q3:USスチール買収がもし白紙撤回された場合、株価はどうなりますか?
A3:買収が不成立となった場合、短期的には成長シナリオの後退や違約金支払いの懸念から失望売りが出る可能性があります。しかし一方で、巨額の負債懸念や買収後のPMI(統合作業)リスクが解消されるため、浮いた資金が自社株買いや特別配当に回る期待から、株価が急速にリバウンドするシナリオも想定されます。中長期的な企業価値への影響を冷静に見極める必要があります。
まとめ:荒波を乗り越える日本製鉄株への向き合い方
日本製鉄は、単なる国内の鉄鋼メーカーの枠を超え、世界再編の最前線で戦うグローバルプレイヤーへと進化を遂げつつあります。株価掲示板で日夜繰り広げられる激論は、それだけ本銘柄が市場の熱狂と期待を一身に背負っている証左でもあります。
ネット上の過激な売り煽りや買い煽りに右往左往することなく、「収益構造の強靱化」「PBR1倍に向けた株主還元」「脱炭素とグローバル展開の進捗」という3つの本質的な価値軸を見据えることが、荒波相場で利益を掴み取るための決定的な鍵となります。 (出典: 日本 製鉄 株価 掲示板(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
